



陳興時
溫室氣體排放費經研議多年,國際上將由海運業率先面臨行將於2027年推出的收費機制
因排碳所造成溫室效應以及對氣候、環境和生態之危害,已是社會大眾皆極熟悉之事。部分國家的政府自數年前起,為抑制溫室氣體之排放已陸續有在其國內實施碳稅(Carbon tax)或碳交易(Carbon trading)策略者——碳稅係對於每噸含有碳元素的溫室氣體排放量課徵稅額,現如瑞典、波蘭、日本和新加坡等,皆已施行該碳稅制度;碳交易則是藉著導入市場機制,由各國政府依據國際公約承諾的減排目標,設定事業別碳排放權的上限再依規定分配給企業,當企業的碳排放量超過分予的配額(Carbon Allowance)即必須設法減少排放量,或是向有剩餘配額的企業購買碳排放權(Carbon Emission Rights),遂因此而形成了碳交易體制,目前實施有碳交易制的國家包含歐盟、韓國、中國以及美國的加州與麻州等(註1)。
該2項由各國透過碳稅和碳交易措施所推出之減碳機制,皆在於實現「使用者(即碳排放者)付費」之原則,以促成企業為求減少支出而致力於汰換設備、提高能源效率,繼而達成減少溫室氣體排放量之宏旨。以上的碳稅與碳交易係在各該國之境內施行,收得的碳稅款項是用於各該國家,國際社會並無法同受其惠。而必須由屬聯合國麾下之機構如國際海事組織(IMO)另行設法課徵碳費,國際上始有足夠的財力以紓解溫室效應對於全球氣候、環境之衝擊。國際海事組織除肩負此一課徵碳費之任務以外,另亦致力於訂立法規或宣導使用替代燃料,以促成海運界可逐步減少由於燃燒船舶燃料而排放出含有碳元素的溫室氣體。
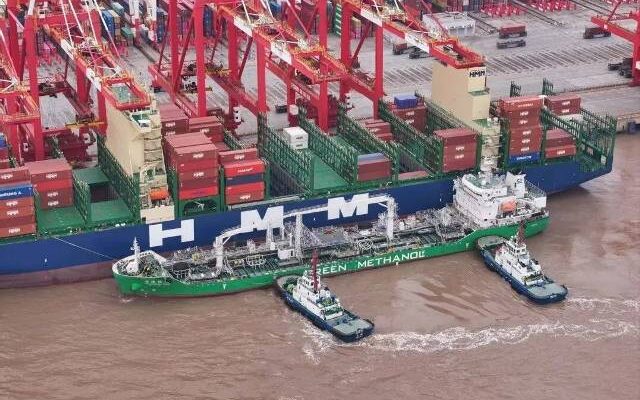
如此為之,所排放的二氧化碳廢氣必可跟著減少而達到減碳效能,如應用甲醇(Methanol,分子式為CH₃OH)取代原本常用的重油(heavy oil,是原油於提取汽油、柴油後的剩餘重質油,分子量和黏度皆顯比汽油、柴油為大)即是當前航運界努力的重點之一。為非營利組織的「海洋保育協會」(The Ocean Conservancy)資深成員Sandra Chiri便說:「聯合國下設的國際海事組織,將是推動全球性排碳收費制度之第一個機構,但該策略能否成功有效的展現,將取決於各國的認知與努力。」
國際海事組織業已經由多次討論,而預訂自2027年起開始向海運業徵收「溫室氣體排放費」(Greenhouse Gas Emissions Fee),使國際海事組織和海運業雙雙成為全球第一個施行徵收與被開徵碳費的跨國組織和業別,至於收取的費用將如何分配應用,將再由國際海事組織訂立詳盡的規章俾據以執行。針對二氧化碳等溫室氣體向排放者收取碳費(Carbon fee),已是國際間可被各界接受的事由,國際海事組織表示按當前狀況以衡量,其就排碳溫室氣體每年向海運界所徵收、得有數百億美元之巨的新財源,將可轉用於協助貧困國家應對氣候變遷,而且新制亦將得以促進航運界愈積極的採取環保措施,以著收節能減碳之目標。
2023年6月22~23日,在巴黎舉行「新全球金融公約峰會」(Summit for a New Global Financing Pact)之當下,即已有20餘個國家和區域組織支持對海運業課徵溫室氣體排放費用的立論,支持者認為航運業界占全球溫室氣體排放比例近約2.9%,不過多年以來卻由於公海不隸屬任何國家管轄,爰使海運業較之於陸運業者得以免除路程中的各種稅費,現階段理當得以對其徵收溫室氣體排放費。
「碳稅」指業界在生產商品或提供服務時,於其過程中的任一環節倘若有因為應用石化燃料,從而排放出含碳廢氣,即應對其課徵之稅款。持此見地者,主張課徵碳稅可達到抑減排放溫室氣體之目的,並可彰顯碳排放所含括的社會成本。在名稱界定上,由各國政府機關對於義務人因排碳而課徵之款項係稱之為稅,例如「碳稅」;餘者非由政府透過立法所為而係由各種組織基於需求,所收取的款項即屬於「碳費」,如本文所描述之「溫室氣體排放費」。因為業者之排放含碳溫室氣體而對其課收稅費,既可激勵各界將生產製造或提供勞務作為,併同產出的碳排放量傾力降低,也可抑制消費者對於產生排放高碳量之商品和服務的需求,使得各種過度浪費的消費型態得以適當消減。當然,原本所可長期享有豁免的優惠,亦已在各界漸有醒覺下逐步改變,像是歐盟地區便已規範自2024年起,舉凡船舶在轄屬領域內從事營利性的業務作為,皆須取得或購買碳排放許可權,往返歐盟與其他國家地區之間者在當年內則可減半購得。
瑞士於本世紀初所通過施行的「二氧化碳減排聯邦法」(德文、英文分別為Das Bundesgesetz über die Reduktion der CO2-Emissionen、The Federal Law on the Reduction of CO2 Emission,並分別簡稱為CO2-Gesetz、CO2 LAW),當為目前全球各國對二氧化碳課處稅額最早問世的法令,而且因為運輸業的溫室氣體排放量約占舉國總排放量的3分之1,所以運輸業之排放情形頗受瑞士政府的關注。瑞士早在2010年代期間,便對於境內排放溫室氣體的產業,就每噸二氧化碳的排放量課處折合近約106美元的稅款,並又於後續年度數次調高稅額。瑞士另於2006年時便擬定在屆臨2010年時,由石化燃料所排放的二氧化碳必須比1990年的狀態減少10%,此之方案還超過了訂定於《京都議定書》的8%,乃因瑞士近20年來一直承受因氣候變化所導致的巨大影響,其境內氣溫上升的情形顯著高於全球的平均狀況,以致瑞士政府冀盼斯一聯邦法,可為瑞士奠建永續能源政策以及改善國內、外之氣候變遷。
另在跨國組織如「清潔航運聯盟」(Clean Shipping Coalition)的引領下,國際上已出現有由多個業界共組之廣大團隊,發出抑減含有大量甲烷(Methane)之燃料的共同聲明,此一聲浪甚至還波及到亦含有甲烷成分的液化天然氣(LNG)。清潔航運聯盟的專家群認為,業經證實甲烷是對造成地球暖化具明顯作用的溫室氣體之一,在短期內其蘊涵的全球暖化勁力竟是二氧化碳的80倍。雖然經由燃燒甲烷得產生較一般石化燃料為少的二氧化碳,不過甲烷在整個供應鏈中難免會有飄散、洩漏的情形,繼而對氣候、環境和公眾健康皆會構成重大的危害。
航運界內嫺熟於燃料的專家們亦指出,較諸經由煉造產出、含碳量極低的甲醇,天然氣仍係石化燃料的類型,而非全然符合長期性的減碳目標,係屬過渡性或只應和緩使用而不宜在短時間內大量搶進利用的燃料。著名航運研究機構Alphaliner曾經調查,2023年內全球各航運公司所下訂建造的新船中,綠色能源船舶已占8成以上並且有近半者是可搭配甲醇作為燃料的雙燃料船。為全球知名船舶引擎製造業的「曼恩能源公司」(MAN Energy Solutions),現正開發一種兼可使用重油、氨氣的雙燃料引擎,如果製程順利預定得於2026年推出應世,鑒於氨氣在工業、能源……業界的供給應用,已歷經10年以上的漫長歲月且獲有好評,所以日後極有可能成為雙燃料引擎船舶的主流燃料。當下,即已屢有意圖訂造新船的業者係對氨氣處於審慎之評估中,將俟新進技術與製作成本取得平衡,或業者認為可增加整體的獲利時,再次第下單建造。
倒是LNG的開採和運輸業者,則就清潔航運聯盟發出的聲明辯述道,已在所有過程中極盡謹慎的防止LNG或甲烷成分之洩露。就屬極重要石化能源的天然氣來說,當需甚為有效的應用以造福人類,絕無可能置之不用或對其施予非屬合宜的抑減,當然亦宜善予調和開採而莫要了無限制的盲目採掘,同時力求避免洩漏外逸;反之,終將使得天然氣被提前用罄,屆時勢將由舉世大眾共同面對和承擔該一氣態石化能源耗竭殆盡之事況。航運業者欲期船舶收致減碳之良旨,使用適當種類的燃料自然是最主要的作法,此是眾所一致認同之事理;另之作法,則是提高新建船舶使用燃料於燃燒生熱與驅動引擎壓縮運轉的效能,同時降低含碳廢氣及各種污染物之排放,並且以最有效的方式控制船舶的行駛速度和航行途徑等,俾可防止燃料的不當損耗。
現並已有航商投入數據系統之探討,以期研訂出船舶從啟航至目的港之「最佳化航行路徑」,乃以船舶的營運油耗從事分析並參酌實際的海況進行規劃模擬,使能提供船東最低成本與最少碳排的航行路徑。以近期之間航運界所強調的「適速航行」言道,乃是業界藉以降低溫室氣體排放的另項技術,只要能作最適當的控管,尚可無庸立即更換現所使用的燃料或是汰除其他設施,而且適速航行亦尚不致令船舶延宕期程。
透過課徵費用以抑制碳排,對海運業者而言係屬必要之痛,畢竟因為溫室效應造成的氣候暖化和海平面之上升,的確對於全球有忒大的危害。2024年8月下旬,還曾有環境專家針對泰國特別示警,謂其首都曼谷最快會在7年內沈沒而應及早遷都避害。故而,對於多國、尤其是海洋國家可能因為地球暖化帶來的危機,必須使用收費的霹靂手段,方足顯示愛護地球、保護環境的菩薩心腸。
排碳必須付出代價固然有其立論,但應做到公平合理並獲得業界的支持
職責在於監管全球海運業界並規範攸關業務的國際海事組織,就收取碳費等事項在2024年3月中下旬於倫敦召開會議後,已有更為明確的行事準則。IMO將於2024年底時擬定斯項方案的實施細則並訂於2027年開始展開,同時亦會在施行前審慎研議將對海運業產生何等程度的衝擊及應對方式。巴拿馬籍的國際海事組織秘書長杜明奎(Arsenio Dominguez),於2024年3月的會議結束後旋在IMO倫敦總部對於採訪之媒體表示,鑒於海運占全球貿易運量近乎9成並且每年排入大氣的二氧化碳超過10億噸,因此一定要訂立收取碳費的定價機制,此係勢在必行之事。倘若按照身為世界主要船旗國之一的馬紹爾群島共和國(註2)等諸國先前之共同提案,應對船舶開徵每噸碳排150美元以上的碳費。惟如此一來,將使航運界的每噸燃料成本增高數百美元,不過另亦有歐盟國家、中國和加拿大等各自提交船舶溫室氣體在碳費定價上的相關意見,因此關於碳費的定價額度和徵收方式,仍待進一步的商榷(註3)。
就在2024年3月,國際海事組織開會討論對船舶徵收碳費的同一時段,歐盟、日本、加拿大和所處環境容易受到氣候升溫變化波及的諸太平洋島國等47個國家,則共同呼籲各界支持針對航運事業所屬船舶的排放溫室氣體徵收費用。相較於2023年6月,在巴黎召開「新全球金融公約峰會」中有20餘國公開支持徵收排碳費用之情形,時隔9個月後、即在2024年3月的國際海事組織會議上,認同此等收費主張的各國指派與會代表人員,即躍增了近倍之幅度。支持者表示此項策略每年可募集逾800~1,000億美元之資金,不但可促進事業投入低碳航運燃料之研發使用,亦得協助貧困國家因應氣候變化。然而,號稱超強的美國對此議題則保持冷淡,巴西、阿根廷和中國等均認為此舉將強烈懲罰仰賴國際貿易之國家的經濟成長而群表反對,係因彼此立場不一、利害關係亦有差別乃以致之(註4)。
於2024年3月舉行的國際海事組織會議,與會成員國終究已建立有「全球海運溫室氣體排放定價機制,應參照新的全球燃料標準而為之,並應促進航運業者提高能源效率」的共識。國際海事組織係預訂於2025年初,再確定溫室氣體排放定價機制、即排放每噸含碳廢氣應收費之額數。相關的新規範亦極可能於2027年以《防止船舶污染國際公約》(International Convention for the Prevention of Pollution from Ships,MARPOL)修正案的形式決議生效,並據此要求全球成員國嚴明遵守公約。
能源專家研判迄2030年時,利用綠能科技生產的每噸油當量的氨氣(Ammonia,分子式NH3)燃料價格可達1,240美元,近乎是現前石化燃料價格(700美元)的2倍。基於此等綠色燃料和污染性燃料之間的價格差距,能源專家主張宜對石化燃料產生的二氧化碳排放量,徵收每噸130~180美元的費用;否則,就航運公司必須節省經營費用之前提下,欲使彼等改用以再生能源轉化所獲得的氫、氨等綠色燃料,恐難於短期內收效。以多數業者的處境,必然認為尚且無需過於冒進而反倒降低了己方之競爭力。
若係按照一個稱為「零排放聯盟」(Getting to Zero Coalition)組織的估算,航運業欲在2050年前實現淨零排碳之旨,則從現今起直至2050年之間,每年必須投入700~900億美元的資金以力行多方面的改善,其中大都是用於建置綠色燃料如甲醇或氫、氨等之產造廠,僅約12%者是用於船舶形體和船用引擎的升級。現前由航運業向造船業訂購或刻正處於建造中的頗許多船舶,已經採用有兼可使用石化燃料、亦得使用綠色燃料以令引擎運轉的「雙燃料系統」之設計。不少的專業人士咸認為,利用石化燃料稅費提供的資金以投入綠色燃料之產造,將有助於雙燃料船舶的建造推廣,還可用以改造數萬艘的船舶諸如使其加裝風力發電裝置,俾更有助於減少二氧化碳的排放同時提高投資效益。
巴西以其聖保羅大學進行的研究結果指出,對航運業徵收碳稅將使開發中國家的國內生產毛額(GDP)減少0.13%,其中南美洲和非洲國家又將是受衝擊最大的區域。阿根廷、巴西、烏拉圭、南非、中國和阿拉伯聯合大公國等則另共同提案主張,應制定全球燃料排放量的限制同時對超越排放界限者收費課罰,作為針對航運業排放溫室氣體徵收稅費的替代方案,即是採行訂立許可排放量再就超逾者課處罰款之作法。在此情境下,國際海事組織每年所可募集到的資金,恐將從原所估量的800~1,000億美元大舉縮減為近乎1/20~1/30之低額。
按巴西、中國等國家所提出對於排碳僅能課徵相對低額的議案,國際海事組織每年將僅可收得10~30億美元的費用,尚不足以支付航運業亟欲將燃料轉型為清潔能源所需的費用,因此該一由巴、中提出的方案被認為難有實效。屬「小島嶼發展中國家」(Small Island Developing States,SIDSs)和「最低發展國家」(Least Developed Countries,LDCs)諸國則強力主張,經向航運業收取的碳費應回饋及於所有國家而不宜又被排碳大國所回享。例如,於2023年11月30日在阿聯杜拜登場的第28屆「聯合國氣候峰會」(COP 28)大會上,馬紹爾群島共和國便強調「污染者付費的原則」,並請求將由於溫室氣體排放定價所收得的大部分收入用於協助發展中國家,以負擔其等為因應氣候變遷所必須支付的經費,蓋SIDSs和LDCs久來少有排碳的事實,卻必須居先面對海平面上升的威脅,實在是情何以堪。中國另則表明反對此一見地,認為應由富裕國家依據《巴黎協定》承擔起造成損害與損失之責任,亦即由過去多年長期大量排碳的現今富裕國家,繳納更多的經費作為基金方屬允當,以充分承當彼等日久年深以來的歷史責任。
國際海事組織於2023年時,曾決議在2030年底前責成航運界削減20%碳排,並在2050年達成淨零排放的目標。只是,鑒於道德勸說並無忒大的作用,祭出徵收碳費的機制始較有可能達成目的,縱令必有反對的聲浪然而總是必須踏出第一步,且若係初始的收費額較低而仍難有立竿見影之實效,當可再視狀況逐漸調高收費。惟航運業當可與其他的產業如冶煉、石化、金屬加工乃至航空、陸運諸業界,就減碳方面的收效互相引為比較、參考,成效低落之業界自然應當力求迎頭趕上。即不乏有專業人員表示,如果當真依照馬紹爾共和國的意見,採行就每噸碳排收取150美元的排放費,容將大力促成低碳型甲醇或氫、氨型別燃料乃至新式、更高效船舶引擎之應世,俾可較之於持續倚賴傳統燃料之船舶更具經濟效益。
另有來自國際航運商會(ICS)的提案,則主張宜就航運業併同採行徵收排放溫室氣體的費用,以及訂定全球海上燃料排放標準的規範,方可期許國際海事組織達成既定的目標。在所宜收取的溫室氣體排放費用上,向來是航運業視為「領頭羊」角色的國際航運商會,則無意明確表露其所認可的價位,但多數業內人士皆知其是抱持折衷的態度,立場介乎於馬紹爾共和國陣營與巴西、中國陣營之間。
現行之國際海域近乎是「不舍晝夜」的維持著6萬艘貨輪的航行,且大都仍是採用石化類的重油作為燃料,是以排放溫室氣體之數量必然極為可觀。如今,國際海事組織擬將推出的排碳收費措施,如果可獲大多數成員國的支持,將可引領風氣之先以達抑制排碳和促進能源更有效利用之功能。前曾提及、屬民間組織的「清潔航運聯盟」及「海洋保育協會」等皆肯定此項收費策略,所可收取的巨額經費,將可為所有的發展中國家帶來具關鍵性之轉型機會。屬聯合國轄下部門的國際海事組織,爾後確因推展該項措施而收得的費用,將有很大的比例會上繳予聯合國或移撥予聯合國的其他部門,主要用以應對地球暖化、海平面上升導致的多種變化和災害。
為歐洲環保智庫Transport & Environment的高階主管Faig Abbasov認為,得將國際海事組織課徵碳費的作為,視為是激勵海運業界轉型的推進媒介。Abbasov並以美國加州強制規定燃油效率標準為例以解析,加州的策略實則並未大幅減降排碳之量,但是政府所徵收的碳費卻可轉為推動汽車產業創新技術,並以之激勵車廠製造電動車;今之海運業亦面臨著同樣的狀況,然而得以刺激業界採行研發措施,而且似如電動車之問世一般,今已得見有小型船舶以電池組為其航行提供動力。2022年5月,歐洲一家名為Vard Group AS的造船廠,便已建造有一艘可在挪威3個港口之間航行的「鋰離子電池」動力船舶,最多承載之貨櫃數為120TEU,另亦有日本企業建造成旨在東京灣內為貨輪運送燃料的鋰離子電池動力船。至於海運巨擘的馬士基乃是著眼於甲醇燃料之應用,而且基於有甚多足可製成甲醇的原料和管道,因此甲醇係用以降低海運碳排極有裨益的燃料。馬士基已訂於2024年啟用8艘新製並係以甲醇為燃料的遠洋貨櫃船,每艘船咸可載運16,000TEU的貨櫃,係使其在2050年前用以達成淨零碳排的有效作為之一。
我國所推出使用統一費率的溫室氣體排放定價機制之新方案,得結合自主減量俾申請優惠費率之作法以共同施行
事實上,除了國際海事組織對於排放溫室氣體擬議推出收費機制外,歐盟亦已制定有「碳排放交易體系」(Emission Trading Scheme,ETS)和「碳邊境調整機制」(Carbon border adjustment mechanism,CBAM),具體顯示歐盟加速減降排放溫室氣體的決心,這2大法案俱是2021年7月歐盟執委會所頒布的「綠色經濟方案」中,與減碳目標相關的法案。
已推出的ETS又將自2024年起擴及海運業,適用的對象包含所有超過5,000噸的大型船舶,若其航程全部是在歐盟境內,則所有碳排量皆須付費;而假如係從歐盟境外進入至歐盟者,乃是在歐盟區域內減半支付,然從2025年、2026年起各將分別提高至70%和全額。同樣亦已施行的CBAM,係規範進口至歐盟的產品,必須支付與歐盟境內生產商品同樣的碳價成本,並透過CBAM憑證來抵銷進口的碳排放。為因應就上述收費所掀動的成本上漲,大多數的航運業者是藉著徵收碳排放交易附加費來彌應,例如每TEU的貨櫃加收10~105歐元之費用,故不免會導致運費隨之增加。為規避歐盟之收費,遂有航運公司將其船舶改為停泊於非歐盟國家的港口,而波及到歐盟諸國港口的營運與收益。
由於國際海事組織就排放含碳溫室氣體的收費額度上仍未定案的緣故,國際航運商會、國際乾散貨船東協會(Intercargo)以及巴哈馬與賴比瑞亞政府乃於2024年8月中旬,共同提出收取年度溫室氣體排放費之方案,該提案的重點在於係按排放每噸「二氧化碳當量」(CO2e)向船舶收取溫室氣體費,然則得以結合「費用減免」機制,以鼓勵業界儘能使用溫室氣體排放程度接近為零的船用燃料如綠氨、甲醇……,或是其他應用嶄新科技產製的永續生物燃料。領銜提案的ICS強調其對於溫室氣體收取費用之金額未有特定的意見,惟國際海事組織容可在開始施行的前5年,設定為就噸位超過5千噸之船舶的排放每噸二氧化碳當量收取100美元的費用。如此為之,當可在推行時較無阻力並可達成加速新型綠色船用燃料的生產與使用,短期內亦可縮小使用優質減碳燃料船舶與依然使用傳統燃料船舶,兩者之間的龐大成本差距。
國際航運商會秘書長Guy Platten表示,使用「統一費率」的溫室氣體收費制,對於促進綠色海洋燃料的生產與應用有極為緊要的關連,此顯示所有船舶應根據實際的溫室氣體排放量以繳納費用,並得符於公平競爭與污染者付費之精神。所收到的資金將納入氣候基金而妥善運用於全球各地的港口基礎設施建設,並且增加對航運業界供應氫、氨等清潔燃料。但是,為激勵綠色海洋燃料的產製與推廣使用,ICS的提案遂兼亦包含有一個「費用減免機制」,以獎勵率先停用傳統石化燃料並改用綠色燃料,從而可以減少排放二氧化碳當量的業者,此亦可稱為退費機制、即將已收的款項退還予麾下船舶係使用綠色燃料之業者。
按國際航運商會自行所作之評估,經由雙管齊下的努力則上述之機制預估可在前5年內的每一年,抑減高達一億噸的溫室氣體排放。Platten並強調,國際海事組織應在2025年通過併同有溫室氣體定價機制與退費計畫的議案,始可裨益於航運業在2050年之邁向淨零目標。ICS已經將斯項議案提交予國際海事組織,後者認同該一提案可符合其對於溫室氣體的因應策略,並表示將會排入2024年「IMO海洋環境保護委員會」第82屆會議之議程以進行詳實的討論。
再以吾國情形以觀,環境部已依據《氣候變遷因應法》第28~29條,擬具「碳費收費辦法」、「自主減量計畫管理辦法」以及「碳費徵收對象溫室氣體減量指定目標」等3項行政命令,以建構未來實施徵收碳費的機制,並訂有優惠費率作為配套以獎勵在減碳方面著有實效的業者,冀望在分階段徵收碳費以促使企業轉型為低碳型態時,同步透過優惠費率鼓勵業者加快進程(註5)。若列為「碳費徵收費對象」者,因轉換低碳燃料、採行負排放技術、提升能源效率、使用再生能源或製程改善等溫室氣體減量措施,且能「有效減少溫室氣體排放量並達中央主管機關指定目標」者,可提出自主減量計畫申請核定優惠費率,前述的「指定目標」,依法必須由中央主管機關會商有關機關定之;至若優惠費率、申請核定對象、資格,應檢具文件、自主減量計畫內容、審查程序、廢止及其他應遵行事項之辦法,係由中央主管機關審查後定案。
世界銀行(World Bank)指出,課徵碳費是透過經濟手段以減少碳排,並且是將碳排造成的損害轉回由排放者作部分之承受,乃以最可立竿見影之方式來實現保護自然環境的目標。惟欲在2050年前達成將溫室氣體的淨排放量降至為零之境界,則必須多管齊下而力為,以所屆臨的年分觀之距今仍有將近25年之歲月,只要秉持堅定的意念當可克服萬難以成事,締創得適宜人類生長居住的氣候環境。短期之內,航運業則是力求在2030年將其溫室氣體排放量降低20%,此亦係2050年前能否達到淨零排放溫室氣體甚為關鍵的指標。倘若2030年時確可達成初期之設限,則20年後之貫徹終極目標當屬樂觀之舉;惟一旦呈現落後甚或差幅過大,各界勢將再就此加強勁道,方可力挽狂瀾、終底於成。
附註
1、相對於境內的加州、麻州,美國素來卻是對於溫室效應或《聯合國氣候變化綱要公約》(United Nations Framework Convention on Climate Change,UNFCCC)近乎輕忽卻又排放含碳溫室氣體最多之國家,此和之前某一從富商巨賈當選為總統者,對環境生態之不當理念和未予重視之程度,自然是大有關連。
2、馬紹爾群島是北太平洋上、密克羅尼西亞群島的一部分;而馬紹爾群島共和國乃是在該處建立的群島國家,為分散定居在由1,156個島嶼組成的34個珊瑚環礁上。共和國陸疆面積為181平方公里,但所涵蓋的海域面積卻可廣達200餘萬平方公里,近幾年間之人口數約維持於68,500人左右。
歐洲人是在1526年時由西班牙籍航海探險家Alonso Salazar率先登臨到該一馬紹爾群島環礁,並由西班牙占領為其東印度群島的一部分;1884年,這些群島被西國出售予德國而劃入於「德屬新幾內亞」,但是日本卻在第一次世界大戰中乘勢占領馬紹爾群島,並於1919年獲得當時國際聯盟的認可;第二次世界大戰後期,轉由美國從日本手中占有該群島,戰後馬紹爾群島與其他的太平洋群島併同成為美國「託管地」,冷戰期間美國政府曾在該群島的「比基尼環礁」中,進行了多次核武試爆,對該群島造成難以回復的損害。1979年馬紹爾群島先施行自治,7年後、即於1986年和美國簽署《自由聯合協定》而獲得獨立主權,成為總統制共和國且仍採用美元作為貨幣,其民生經濟有頗大比例是來自美國的援助,並由美方提供馬紹爾群島的國防、需用資金和社會服務,也算是美國對過往在馬紹爾環礁群從事核爆試驗,所造成不可逆破壞的回饋。以上來自美方之援助,是根據以美方作為「盟主」一般的《自由加盟協約》(Compact of Free Association,COFA),而由美國為位處太平洋上的馬紹爾群島、密克羅尼西亞和帛琉諸國,提供經濟和安全援助。
2023年10月19日,馬紹爾群島共和國又與美國簽署旨在增強美國於西太平洋地區影響力的安全協議,馬紹爾共和國還特地聲明有權拒絕中國和其他國家進入馬紹爾群島的領海。
3、國際海事組織經倡行數年而於2022年時,在其內部曾討論過向航運業徵收船舶每噸碳排2美元的提案,然而未能通過;今由馬紹爾群島共和國等國所提應對船舶開徵每噸碳排150美元以上的碳費,難度自然極高。即便爾後確認將按每噸碳排收取碳費,金額容將遠低於馬紹爾共和國所提議者。國際海事組織在2024年9月30日~10月4日,舉行海洋環境保護委員會第82屆會議(MEPC 82),會就每噸碳排收費額度再作討論,是否得以底定尤非甚樂觀。
4、巴西等持相同意見的國家係認同,產生較多含碳溫室氣體的船舶應繳納較多的費用,俾IMO組織得以籌集足夠的資金以對採用潔淨燃料的船舶進行補償,而且此種被認為是「兼具彈性與符合邏輯」(flexible compliance)的機制,還許可各高、低排碳量的船舶,彼此之間進行「碳信用交易」(Carbon credit trading),乃至將節餘的「碳信用額度」留存起來以待下一年使用。不過,環境生態領域的專家們則顧慮,設若將該選項納入於規則中,嗣後恐將難以激勵船舶採用真正零排放碳的燃料,而且短期內此一機制容將促使世人樂於使用生質燃料和以石化燃料提取出的氫氣,而非真正利用再生能源產出的低碳燃料。
由眾多歐洲資金所成立,現在是全球最大並在紐約證券交易所上市的獨立原油油輪公司Euronav則宣布,將自2024年起的5年之內投注30~50億美元的巨資,陸續購置120艘由氫氣和氨氣驅動的零碳排放油輪。此是2023年10月Saverys家族與挪威船王John Fredriksen之間的收購事務既告化解,接著又合併CMB.Tech事業後,由Saverys家族掌控下的Euronav公司,在減碳、脫碳目標上大步邁進的一項新指標。合併後的新Euronav事業體,得擁有101艘現有船舶和逾50艘訂造中的船舶。
5、「碳費徵收對象溫室氣體減量指定目標」主要說明減排目標及計算方式,目標設定可在下列2種方式中擇一:「行業別指定削減率」「技術標竿指定削減率」。
「行業別指定削減率」是依據「科學基礎多目標倡議」(Science Based Targets initiative,SBTi)所訂定,以2021年為基準年而至2030年的目標年時共應減量42%;「技術標竿指定削減率」則是依據台灣2030年「國家自定貢獻」(Nationally Determined Contribution,NDC)目標,是以2030年較2005基準年減排24±1%作為技術標竿,是故企業將以2019至2023年的平均碳排作為基準,以訂定出2030年直接排放及用電排放削減幅度。
參考文獻及資料
- https://netzero.cna.com.tw/news/……(中央社)全球範疇碳稅第一槍?國際海事組織擬2027年課海運碳稅。
- https://www.reccessary.com/……海運業淨零轉型在即!航運碳稅為何重要?稅率多少合適?
- https://www.merit-times.com.tw/……(人間福報)全球海運業碳費擬2027年起強制課徵。
- 運輸計劃季刊:徵收碳稅對船舶減速與營運成本間之影響評估。












 RSS訂閱