



The evolution to net zero goals with LNG, methanol and ammonia
何思揚、江南蒓
【關鍵字】零碳目標、液化天然氣、甲醇、氨
【keywords】net zero goals; LNG; methanol; ammonia
零排放燃料在切實的需求信號下顯示出前景。液化天然氣仍然是所有化石燃料中最清潔的燃料,目前採用替代能源動力的新造船仍以液化天然氣動力為主,但甲醇雙燃料貨櫃船訂單持續增長。由於氨的能量體積比優於甲醇,因此氨在海運業的能源轉型中越來越受到關注。地中海航運(MSC)率先推出氨燃料貨櫃船。航運業開始採取節能措施以實現淨零目標。
零排放燃料在切實的需求信號下顯示出前景
雙燃料船訂單的增加和零排放船用燃料的地區目標增加了在2030年前使用替代燃料的可能性。
2023年,航運業對零排放替代燃料的需求信號更加明顯。
雙燃料甲醇船訂單的增加以及地區性法規將可再生氫燃料作為未來最有可能使用的燃料,使得航運業將空談變為行動。
大多數雙燃料甲醇船訂單都是貨櫃船,但乾散貨船領域也出現了先行者,嘉吉公司(Cargill)和丹麥航運公司J.Lauritzen訂購了甲醇雙燃料散貨船。
這些發展提高了擴大替代燃料供應的重要性,特別是綠色甲醇和綠色氨等零排放燃料的供應。
貨櫃船巨頭馬士基迄今已訂購19艘甲醇雙燃料船,首艘此類船舶將在今年交付。
目前綠色甲醇供應的缺乏很可能迫使該公司在可預見的未來使用傳統燃料加油。馬士基排除了使用灰色甲醇加油的可能性,因為灰色甲醇來源於化石燃料。
根據DNV的「替代燃料洞察」(Alternative Fuels Insight,AFI)平台的資料,預計2024年將有多達30艘甲醇雙燃料船交付使用。
其中大部分船舶將使用灰色甲醇或傳統燃料,如燃油和船用燃氣油。預計到2025年,綠色甲醇的產量將仍然十分有限。
跟蹤全球供應項目的甲醇研究所預計,一些船舶最初將使用灰色甲醇燃料。
甲醇研究所首席營運長查特頓(Chris Chatterton)告訴《勞合船舶日報》(Lloyd’s List):「我們預計在未來12個月內,生質甲醇或可再生甲醇的商業化應用都不會有實質性的進展。」
甲醇研究所預計,到2028年,可再生甲醇年產量將達到800萬噸。
丹麥公用事業集團Orsted的「旗艦一號」(Flagship One)是首批作出最終投資決定的綠色甲醇供應專案之一。該項目計畫於2025年開始商業營運,通過電解可再生能源每年生產5萬噸綠色甲醇。
Orsted還有另外2個綠色甲醇項目正在籌備中,合作夥伴包括馬士基和其他航運公司,但尚未對這些計畫做出最終投資決定。
綠色甲醇已成為零排放替代燃料中的佼佼者,因為甲醇雙燃料引擎已經準備就緒,而氨引擎可能需要幾年時間才能達到平價,以便公司開始訂購船舶。
不過,一旦引擎準備就緒,綠色氨作為船用燃料的使用率可能會趕上綠色甲醇,因為前者的能量含量更高。
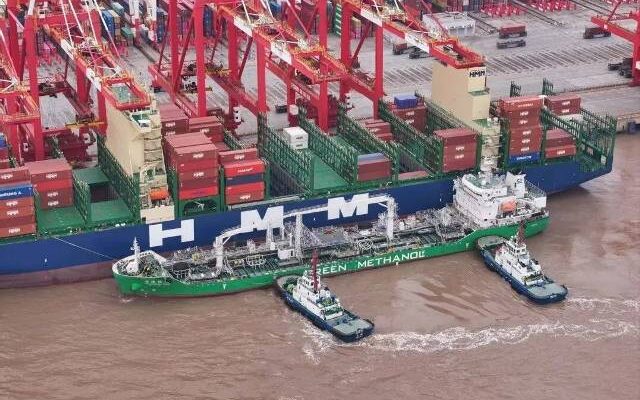
對綠色甲醇有利的是,這種燃料可以部分利用現有的加油基礎設施,因為業界對這種產品非常熟悉。
鹿特丹駁船營運商VT公司發言人告訴《勞合船舶日報》,用通常供應船用汽油的駁船加注甲醇相對簡單,清洗駁船只需幾天時間,就可以為甲醇加油。
在這10年中,使用綠色甲醇和綠色氨燃料的船舶沒有出現重大問題,這可能會說服更多的持懷疑態度的公司開始訂購雙燃料船舶。
政府支援企業投資基礎設施以及供應鏈的其他領域,對於啟動零排放燃料供應至關重要。
在美國和歐盟,針對可再生船用燃料的區域性一攬子補貼計畫和分配額已經開始出現。
專家建議,美國的《通貨膨脹削減法案》可以促進使用碳捕集與封存技術的合成氨和甲醇生產廠的發展,因為該法案規定,每捕集並永久封存1噸二氧化碳可獲得高達85美元的補貼,另外每捕集並用於提高石油和天然氣採收率或生產商業產品的二氧化碳可獲得60美元的補貼。
使用碳捕集與封存的低排放燃料被稱為藍色燃料。
歐盟將在未來幾個月內批准世界上首個可再生氫燃料的分配額,因為歐盟已達成臨時協定,為2034年設定2%的目標,作為FuelEU Maritime一攬子計畫的一部分。
儘管這一目標並不高,但新的立法將極大地促進綠色甲醇和綠色氨的使用,而這2種物質都是從可再生氫中提取的。
從2026年起,歐盟還將從排放交易計畫資金中撥出約20億美元用於航運業。這對零排放燃料生產和加油基礎設施的投資至關重要。
此外,歐盟還將本地生產和進口可再生氫作為目標,這將有助於航運業通過利用其他地區(如非洲、中東和大洋洲)較高的可再生能源能力來滿足燃料需求。
除非國際海事組織(IMO)很快通過更雄心勃勃的目標和基於市場的措施,否則歐盟很可能將憑藉其可再生船用燃料目標和將航運納入其排放交易體系,在航運去碳化方面發揮全球領導作用。
國際海事組織計畫在7月舉行的海洋環境保護委員會第80次會議上修訂其目標。
與傳統燃料相比,替代燃料的價格溢價較高,這將成為阻礙低排放和零排放燃料快速普及的主要障礙之一,因此需要政府直接補貼或徵收碳稅來彌補這一差距。
據國際能源及大宗商品價格評估機構阿格斯(Argus Media)稱,按極低硫燃油當量計算,綠色氫和衍生燃料(如綠色氨)的價格估計在每噸2,500美元至2,700美元之間。
阿格斯船用燃料報告編輯韋克斯勒(Stefka Wechsler)告訴《勞合船舶日報》:「目前,大多數綠色燃料的價格與傳統船用燃料相比過於昂貴,即使考慮到極低硫燃油的價格和燃燒排放的二氧化碳的成本。」
在未來幾十年零排放替代燃料規模擴大之前,液化天然氣和生質燃料等過渡燃料和無須添加的燃料的使用量可能會在20年代增加其在船用燃料中的占比。
由於貨主對低排放航運的需求,特別是在貨櫃船領域,加油業已加強了生質燃料的混合。一些汽車運輸船公司也通過100%使用生質燃料提供低排放運輸。
隨著潛在補貼方案的實施,生質燃料混合和100%生質燃料加油的需求可能會增加。歐盟已設定了從2030年起向運輸行業供應5.5%的先進生質燃料和可再生氫的次級目標。
由於荷蘭政府提供補貼,荷蘭港口一直是歐洲大部分生質燃料混合船用燃料的來源國。根據鹿特丹港的資料,2022年生質燃料在極低硫燃油總量中所占的比例已達到16%,而2021年這一比例僅為4%。
生質燃料相對低廉的價格使其成為當今更具吸引力的航運選擇。阿格斯評估100%生質柴油的價格為每噸1,070美元,而極低硫燃油的價格為889美元,其中考慮了二氧化碳排放成本和歐盟稅費。
甲醇雙燃料貨櫃船訂單持續增長的背後
船東越來越多地訂購可使用甲醇的船型,而跳過脫碳過渡方案。
由於對燃料供應和成本的擔憂,許多船東仍不願意訂購可使用替代燃料的新造船。與此同時,引擎設計師正在開發各種改裝解決方案,以幫助渡過漫長的去碳化之路。
在過去的一年裡,儘管許多船東仍對訂購可使用甲醇的新造船猶豫不決,但可使用甲醇的新造船合約一直在增長。
二衝程主機設計公司WinGD的銷售執行總監加爾克(Volkmar Galke)告訴《勞合船舶日報》:「船東已經開始大規模訂購能夠使用甲醇燃料的船舶。2022年的訂單量翻了一倍。我們已經看到大型貨櫃船向甲醇燃料的轉變。然而,很難回答哪種替代燃料最受歡迎,因為你必須著眼於不同的船舶細分市場。甲醇是一種很好的替代燃料,而液化天然氣是作為『橋樑』燃料使用的主要燃料,儘管我們並不真正知道橋樑有多長。但是,綠色甲醇和綠色氨都很昂貴,而且這2種燃料都還沒有被廣泛使用。液化天然氣仍然是一個重要的組成部分,但我認為氨和甲醇是未來的關鍵燃料,還有用於傳統應用的無須添加的生質燃料。」
DNV替代燃料洞察力提供的資料分析證實,在率先訂購甲醇燃料新造船的馬士基公司之後,貨櫃船領域最近出現了從雙燃料液化天然氣新造船向雙燃料甲醇新造船的轉變。
馬士基將於2023年中期建造第一艘雙燃料甲醇貨櫃船,該船是一次性建造的,容量為2,100TEU的Laura Maersk,由現代尾浦造船廠交付。明年還將交付18艘甲醇燃料超大型貨櫃船中的第一艘,容量在16,000TEU至17,000TEU之間。
繼馬士基之後,達飛海運、中遠海運、現代商船(HMM)和X-Press Feeders也訂購了雙燃料甲醇貨櫃船,而長榮最近宣布招標建造24艘16,000TEU運力的甲醇貨櫃船,預計今年晚些時候將獲得確定訂單。
首艘使用甲醇燃料主機的船舶——滾裝客貨渡輪Stena Germanica,自2015年與引擎設計方瓦錫蘭(Wärtsilä)合作改裝以來,一直成功地使用甲醇燃料運行。
瓦錫蘭船舶動力部可持續燃料和去碳化總監維德科格(Mikael Wideskog)告訴《勞合船舶日報》:「甲醇燃料營運知識是一條漫長而曲折的道路,但專業知識是通過與Stena Germanica的合作經驗積累起來的。這艘船的改造提供了大量的技術訣竅,並向海運業證明了這項技術是可以展示的。」
用於運輸甲醇的以甲醇為燃料的化學品船已經在瑞典公司Clean Sea Transport、挪威公司Westfal-Larsen、日本商船三井公司和日本郵船公司投入營運。
從Stena Germanica的營運中獲得的直接經驗促使其瑞典船東Stena與甲醇生產商Proman合作,訂購了一系列50,000載重噸的雙燃料化學品/成品油油輪。
這些油輪用於運輸Proman的甲醇貨物,以及在定期租船市場上運輸成品油。其中4艘油輪現已投入營運,其中一些油輪在特千里達、美國海灣和北歐之間的航線上全時使用甲醇作為燃料。
其他投資甲醇燃料船舶的行業包括近海行業,荷蘭公司Acta Marine和丹麥公司Esvagt最近都在北海訂購了新的風電場支援船。
大宗商品貿易商嘉吉公司(Cargill)是迄今為止唯一一家與甲醇燃料散貨船訂單有關的公司。
今年早些時候,嘉吉公司與J.Lauritzen和日本三井物產合作,從日本造船商常石集團訂購了4艘82,000載重噸的甲醇燃料散貨船,將於2025年和2026年交付。
與此同時,Höegh Autoliners正在率先進行大型雙燃料氨動力純汽車和卡車運輸船(PCTC)的潛在營運。這家在奧斯陸上市的公司已經訂購了8艘9,000車容量的多燃料汽車運輸船,將於2024年中期交付。
所有8艘船最初預計從交付時起使用液化天然氣和船用燃氣油推進,並可在日後改裝為使用氨燃料。
該公司與主引擎製造商曼恩能源(MAN Energy Solutions)和船廠一起,計畫將最後2艘船(將於2026年交付)的機械規格修改為氨燃料規格。如果該計畫得到確認,Höegh Autoliners將成為首家承諾氨燃料船舶營運確定日期的船東。
Höegh Autoliners正在與幾家潛在的藍氨和綠氨供應商進行談判。其中一些供應商已經表示,在他們的造船廠交付這2艘船時,他們將能夠供應綠色氨水。
液化天然氣仍然是所有化石燃料中最清潔的燃料
到目前為止,就替代燃料噸位而言,可使用液化天然氣的船舶仍占多數。約89%的雙燃料船以液化天然氣為燃料,而大多數替代燃料加油船也是以液化天然氣為燃料。
DNV業務發展經理克利斯薩基斯(Christos Chryssakis)告訴《勞合船舶日報》:「我們看到去年液化天然氣價格非常高時,大多數船舶僅為保持燃料艙的完整性而使用液化天然氣。儘管液化天然氣被視為一種臨時燃料,但只要價格不是太貴,船舶營運商仍將使用液化天然氣,因為在2030年代早期至中期,液化天然氣將有助於船東的碳強度評級。但在此之後,他們將須要採取其他措施以符合FuelEU Maritime的要求。以液化天然氣為燃料的船舶將開始成為CII的D級或E級。它們可以選擇減速或使用生質柴油、生質液化天然氣或合成液化天然氣。生質液化天然氣已經上市,達飛海運正在其雙燃料貨櫃船上進行測試。生質液化天然氣可以非常接近零排放。因此,生質液化天然氣對貨櫃運輸領域非常有意義,因為許多託運人願意為低碳運輸支付額外費用,而如果你擁有一支500艘船的船隊,這種燃料的來源也很容易。如果有足夠的市場需求,大型貨櫃船營運商至少可以利用綠色液化天然氣實現部分船舶的零排放。」
對於油輪行業,他認為液化天然氣仍然適用於大型船舶,儘管只有願意支付更多費用的乾貨託運人才能緩解替代燃料散貨船使用緩慢的問題。
克利斯薩基斯指出:「就大型油輪行業而言,自2020年以來,按總噸位計算,20%的訂單為雙燃料液化天然氣船,但就乾散貨船行業而言,低營運利潤導致僅有11%的訂單為可使用替代燃料的船舶。船東正在努力爭取承租人的承諾,但情況正在逐漸發生變化。最近,我們看到了對甲醇燃料散貨船的興趣,這可能會改變態勢。」
他說,隨著甲醇船訂單的不斷增加,將需要對專用燃料船進行更多投資。目前只有3艘甲醇燃料加油船正在建造中。
克利斯薩基斯說:「需要更多的甲醇燃料加油船。除了液化天然氣加油船之外,我們還沒有看到太多的甲醇燃料加油船,但甲醇燃料加油船已經開始建造。我認為2年後的數字將大不相同。」
在MEPC 80之後,國際海事組織的2050年指導方針可能會變得更加嚴格,而為歐洲港口提供服務的船東正與FuelEU Maritime一起關注2024年歐盟排放交易體系的額外成本。
克利斯薩基斯指出:「隨著碳價格的上漲,任何可以減少燃料消耗的措施都會使其他燃料更具吸引力,液化天然氣是其中之一,而傳統燃料船舶則須要使用少量生質柴油。這些法規將改變很多事情,歐盟正在加快步伐,到2025年將明確規定其後果。」
隨著採購和提供替代燃料的基礎設施建設步伐加快,船東目前正在考慮為傳統燃料或可使用替代燃料的船隊提供燃料選擇。
克利薩基斯說:「將部分現有船隊改裝為雙燃料船將是明智之舉,引擎設計和製造商擁有巨大的潛力。假設舊船不進行改裝,那麼至少有3,500艘裝有電子控制主機的船舶是潛在的改裝目標。還有一些裝有傳統主機的新造船也可能成為改造目標。由於燃料供應系統非常複雜,所以改造費用高昂,而且需要時間。但有多少船東會進行改造將是一個有趣的問題。最有可能進行改造的燃料將是綠色甲醇,只要等到這種燃料可得性提高。」
Berge Bulk和船級社ABS最近宣布了一項聯合可行性研究,將日本造船(NSY)正在建造的一艘21萬載重噸的散貨船從傳統推進方式改造為甲醇燃料推進方式。
該研究預計耗時6個月,將考察Berge Mauna Kea號散貨船的改造潛力,該船將於明年完工。Berge Bulk和美國船級社表示,他們將調查該船的燃料供應潛力,並審查改裝的所有技術和經濟方面。
與此同時,主機設計商正在提供一系列措施,以提高現有引擎的效率。
WinGD的加爾克說:「我們現在有大量的引擎可以改裝iCER,即我們的『廢氣再迴圈智慧控制』技術,它可以再迴圈50%的廢氣,並減少相同數量的排放。這對擁有我們第一版XDF系列主機的船東來說很有意義。」
WinGD計畫採取的其他脫碳措施包括引入甲醇和氨的轉換「包」。其所有「X」系列引擎都為未來燃料做好了準備,只需對噴射系統相關部件和引擎管理系統進行更改即可。
加爾克說:「我們看到了燃料轉換包的巨大潛力,並注意到市場上的其他引擎供應商已經在銷售這些產品。當綠色甲醇變得唾手可得時,這些成套設備的需求量將會很大。在此之前,液化天然氣作為燃料不僅完全合規,而且整體排放較低,同時供應可靠。在買不到燃料的情況下,現在改裝符合要求的引擎意義不大。」
WinGD的前身是瓦錫蘭的二衝程部門,與瓦錫蘭保持著密切的合作關係,瓦錫蘭仍然是WinGD引擎的主要服務供應商。
瓦錫蘭船用動力仍然是郵輪、液化天然氣油輪、多用途船、近海、客渡船和滾裝船領域四衝程主機的市場領導者,現在生產的引擎擁有控制系統和技術,可以轉換為未來的燃料。
瓦錫蘭的維德科格說:「我們的訂單中有很大一部分是雙燃料或多燃料引擎,或者可以使用生質燃料或合成燃料的引擎。這樣,我們所有的引擎都可以使用市場上尚未出現的新型替代燃料。」
瓦錫蘭也越來越多地為訂單中的雙燃料甲醇貨櫃船提供能夠使用甲醇的輔助引擎,這些船舶安裝的是二衝程引擎。
維德科格表示:「瓦錫蘭認為完全脫碳是一個『階梯式方法』,零碳燃料的可用性很難預測。我們可能會在20年內走完這個階梯,但目前我們看到了對生質甲烷等可再生能源的真正興趣,隨著時間的推移,摻入的比例會逐步增加。但液化天然氣仍然是所有化石燃料中最清潔的燃料,在結構和每一種船型上都非常成熟。它不是完全脫碳的解決方案,但它仍然是減少溫室氣體排放的一個很好的踏腳石。但燃料的靈活性是關鍵。綠色並非非黑即白!」
地中海航運率先推出氨燃料貨櫃船
3家貨櫃船船東已經訂購了可使用氨(ammonia)的船舶,而地中海航運的合作可能會帶來第一份雙燃料氨動力船訂單。
地中海航運與英國勞氏驗船協會(Lloyd’s Register)、引擎製造商曼恩能源以及中國領先的船舶設計公司上海船舶設計研究院(SDARI)簽署了一份合作備忘錄,共同開發以氨為燃料的中型貨櫃船藍圖。
地中海航運已向潛在的雙燃料氨動力貨櫃船新造船訂單邁出了第一步。
地中海航運的新造船主管加吉洛(Giuseppe Gargiulo)說:「船舶營運商、船舶設計師、船級社和引擎製造商之間的積極合作從未如此重要。地中海航運很高興能參與到這個項目中來,以評估是否可以安全地採用氨等零碳燃料以及它們對船舶營運的影響。」
四方將為SDARI現有的8,200TEU雙島型貨櫃船設計的改進版制定技術規範和設計檔。地中海航運已經在中國新時代造船公司訂造了9艘這種設計的雙燃料液化天然氣船,合約簽訂於2022年3月。
2022年10月,英國勞氏驗船協會原則上批准了中國船廠南通中遠海運川崎船舶工程有限公司的16,000TEU氨燃料貨櫃船設計。
雖然近期新造的大多數替代燃料船都是雙燃料甲醇船,但由於氨的能量體積比優於甲醇,因此氨在海運業的能源轉型中越來越受到關注。
迄今為止,儘管非營業船東Asiatic Lloyd以及貨櫃航運公司海洋網聯船務(ONE)和太平船務(PIL)均已訂購了可使用氨燃料的貨櫃船,但還沒有船東訂購雙燃料氨燃料規格的貨櫃船。
汽車運輸船公司Höegh Autoliners有望成為第一家能夠使用氨燃料的大型商船營運商。1月,該公司宣布計畫從2026年起為其新系列「極光級」(Aurora-class)多燃料純汽車和卡車運輸船(PCTC)中的最後2艘引入氨燃料。
地中海航運是世界上最大的貨櫃船營運商,目前已確認127艘容量在1,800TEU至24,000TEU之間的貨櫃船訂單。根據DNV的替代燃料洞察(AFI)資料,該公司44%的訂單將能夠使用雙燃料液化天然氣。
地中海航運最近的一份訂單是2月在中國簽訂的10艘11,500TEU雙燃料LNG貨櫃船訂單,其規格為甲醇就緒型。該公司剩餘的訂單包括裝有洗滌器的傳統燃料船。
航運業開始採取節能措施以實現淨零目標
針對航運業排放和碳強度的新法規將在未來幾年內開始實施,但航運業在如何應對從國際海事組織碳強度指標(CII)到歐盟排放交易體系(ETS)等新法規方面仍缺乏統一的方法。
大多數公司都認為航運業的去碳化沒有靈丹妙藥,但很明顯,他們須要集中精力,在20年代內實現更好的能效和更低的排放,否則就為時晚矣。
IMO解決航運排放問題的短期措施於2023年初開始實施。這些措施包括現有船舶能效指數(EEXI)和CII。
由於大多數船東和租船人都希望使用功率限制工具來提高能效,因此航運業選擇了類似的措施來遵守EEXI。
然而,由於需求增加,行業組織一直在報告限能裝置的供應瓶頸。
IMO很可能在7月召開的海洋環境保護委員會(MEPC)第80次會議上提出這些供應困難的問題。
一旦供應問題得到解決,航運公司通過使用限能裝置來遵守EEXI的道路將更加暢通。
然而,遵守CII並不那麼簡單。業界對IMO目前的衡量標準強烈不滿,同時也強調未能為在碳強度方面處於劣勢的船舶提供必要的豁免。
ICS技術總監沃丁頓(Chris Waddington)告訴《勞合船舶日報》,在短航線上營運的船舶和那些面臨較長港口等待時間的船舶,如貨櫃船,在CII目前的框架下處於明顯的劣勢。
他說:「IMO沒有給予足夠的時間來制定一個複雜的法規。我們發現了一些異常現象,其中最大的是所使用的衡量標準。這些指標有效地鼓勵了壓載和部分裝載的航行。」
IMO已承諾在2026年完成對CII的審查程式後解決這些問題,儘管業界希望這一問題能更早得到解決。
零排放替代燃料,如綠色甲醇和綠色氨的大規模供應很可能在2030年之後實現,這將為在此期間最大限度地提高能效創造更多的動力。
歐洲議會已投票決定從2024年起將航運業納入排放交易計畫,並有3年的分階段實施期。從2026年起,排放交易計畫可能會使停靠歐盟/歐洲經濟區港口的航運公司每年損失高達80億美元。
歐洲較高的排放成本可能會促使公司優先考慮能源效率,因為根據歐盟的目標,預計碳價格只會上漲,因為配額分配較少。
海事專家一直在強調節能措施對於實現1.5°C全球升溫目標的重要性。
IMO委託進行的一項研究認為,包括減速、船體塗層、空氣潤滑和先進的餘熱回收在內的額外節能措施,可在2050年前將能源需求減少27%。
儘管CII受到了批評,但它無疑增加了業界對使用所有可用工具來更好地瞭解船舶性能和解決低效問題的需求。
數位解決方案也可以在幫助船舶獲得更高的CII評級方面發揮關鍵作用,因為更好的資料收集和一些創新的人工智慧工具可以輕鬆解決航行效率低下的問題。
Blue Visby是一個由海運財團支持的數位化及時解決方案,也是這些工具中的一種,其目標是通過減少港口等待時間實現減排15%。
在油輪領域,大型和小型船東一直在與多家資料和技術提供商合作。
馬士基油輪公司在篩選了自己的船舶性能後,成立了一家名為Njord的綠色技術公司。這家分拆公司現在能夠向外部客戶提供篩選服務以及20種節能方法組合。
油輪船東Ridgebury Tankers選擇了FuelTrust公司,該公司提供的人工智慧解決方案可收集燃料性能資料,並對船用燃料進行生命週期分析。
FuelTrust首席執行長阿諾(Jonathan Arneault)表示,FuelTrust無須在船上安裝任何硬體,只須使用船東或租船人已經收集的資料,就能對船舶所使用的燃料進行追溯性生命週期分析。
儘管CII評級存在缺陷,但業界意識到,提高CII評級將為公司節省燃料提供先機,進而在短期內降低營運成本。
在能效措施方面的投資也有助於為更昂貴的所謂「未來燃料」的湧入做好準備。
航運效率已成為一些公司的首要任務,這些公司已開始研究天氣航線等方案,以及創新的準時到達系統,以減少在港等待時間。
另一些公司則選擇利用近年來獲得的收入投資於現金密集型方法,以確保降低成本。
最近態勢強勁的一項節能措施是風力輔助推進。投資這項技術的公司希望一石二鳥,因為隨著向低排放和零排放燃料過渡,預計燃料價格將上漲,因此節省燃料至關重要。
國際風船協會(IWA)預計2023年將在24艘船上安裝風翼,比2022年的8艘增加2倍,主要安裝在乾散貨船上。
5月,技術公司Yara Marine和BARTech在嘉吉包租的一艘乾散貨船上安裝2個風翼,今年晚些時候還將在Berge Bulk擁有的另一艘散貨船上安裝4個風翼。
參考文獻
- Enes Tunagur: Zero-emissions bunkering shows promise amid tangible demand signals, Lloyd’s List 24 May 2023
- Rob Willmington: Dual-fuel methanol orderbook keeps on growing, Lloyd’s List 22 May 2023
- Rob Willmington: MSC makes first move for ammonia-fuel containerships, Lloyd’s List 18 May 2023
- Enes Tunagur: Shipping starts to embrace energy-efficiency measures to reach net zero goals, Lloyd’s List 24 May 2023













 RSS訂閱