



黃逸君、高航、徐劍華
跨太平洋運價感受到了關稅戰的份量
從亞洲到美國沿海港口貿易通道上,市場逐步消化了關稅上調前的搶運貨量,即期運價連續數周都處於下跌狀態。
據報導,由於利潤率的緊縮,美國的託運人已不願意提前預訂進口貨物。
自美國5月初宣佈對中國大陸商品徵收新一輪關稅之後,跨太平洋貿易的不確定性開始在即期市場逐漸露出端倪。
截至5月中旬,上海貨櫃運價指數的跨太平洋運價已經連續第二周下跌,亞洲-美西海岸運價下跌7.1%至1,340美元/FEU,亞洲-美東海岸運價下降了4.2%至2,597美元/FEU(見圖)。
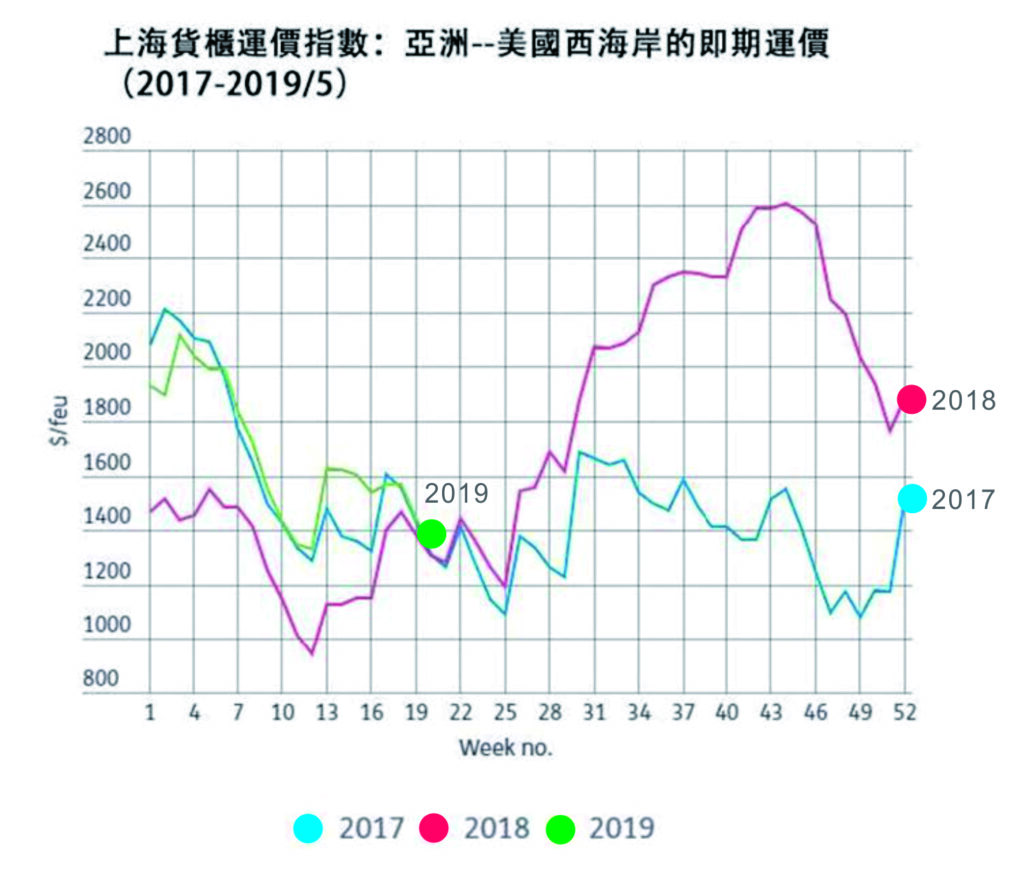
貿易戰對航運的負面影響遠大於限硫令
美國總統川普通過推特透露,儘管他與中方已經進行了數月的談判,對美國徵收中國大陸商品關稅的提議仍將繼續。除非雙方在未來幾周內達成共識,否則中國大陸對美國約3000億美元的出口貨物都將被徵收25%的關稅。受關稅影響的商品範圍比年初進一步擴大。(編者按:8月1日川普總統宣布自9月1日起,將對3000億美元的中國進口商品加徵10%關稅,而美國貿易代表署(USTR)8月13日表示,以上筆電、手機等商品則將延後至12月15日再開始課稅。)
普氏能源資訊(Platts)的分析師的報告說,最新一輪關稅上調已使美國進口商不願再預訂進口貨物,從而導致承運商預計利潤率面臨壓力。在未來幾周,隨著各承運商竭力維持各自的市場份額,市場上的跨太平洋航線也可能出現一些較大幅度的的損耗。
美國零售聯合會(NRF)作為美國進口商的代表表示,零售商正在考慮改變他們的選擇,改從其他國家進口。不過,由於其他國家的製造和物流能力遠遠不及中國大陸,短期內將產品採購源轉向其他國家幾乎是不可能的。
NRF執行長馬修·謝說,零售商正將脫困之法聚焦於制定供應鏈多元化的長期策略,或許還會將部分供應能力轉移到其他地方。他說,你不能僅僅通過轉移,用越南、柬埔寨、泰國、南美或中美洲取代中國大陸來應對目前的困境。這就好比用花園水管那樣的容量來代替消防水管。
由於關稅生效的時間很短,這一被許多託運人在2019年初提議提前裝貨的應對徵收關稅之策已經不可能實現。更有甚者,由於美國目前的庫存充足,託運人甚至可能沒有做這種選擇的自由。
不過,普氏能源資訊表示,考慮到時間的限制和提前裝載成為不可能,承運商可能尚存在一線希望。普氏說,進口商可能陷入一種兩難局面,即使要承擔巨額關稅,他們仍不得不繼續進口貿易,這為承運商留下了潛在的一線希望。此外,巴拿馬運河的低水位可能為美國東海岸貿易的承運商和港口提供一些喘息之機。
普氏能源公司說:「美國東海岸的進口產品也可能存在一些問題。5月份的時候,這些產品已經在運輸途中,因為如果它們不能在6月1日前到達,它們將被徵收新的關稅,美國進口商因此將承擔難以估量的成本損失。但這只能提供短期的緩衝。」
事實的確如此,SeaIntelligence最近的一篇評論強調強制徵收關稅政策的規模及其影響,並稱「比起全面的貿易戰,限硫令IMO 2020的影響似乎都可以說算是正面的了」。
貿易戰對租船市場的影響
川普追求「公平交易」的雄心讓美國開始對中國大陸對美出口產品加徵更多關稅,寄望於夏末運價回升的企業不得不對預期重新進行估算。預計今年晚些時候,隨著硫排放上限實施的臨近,脫硫塔的裝置將會緩解一些壓力,但面臨跨太平洋運量日益疲軟的需求,船東或許不得不重新考慮其對船舶噸位的部署問題。
國際海事戰略公司(Maritime Strategies International, MSI)分析師丹尼爾·理查茲說,如果之前提議的加徵關稅生效,船東將不得不裁撤其在跨太平洋貿易通道上的配置運力,2019年到期的包租船噸也將面臨嚴重的風險。
美國和中國大陸間不斷加劇的貿易緊張局勢給貨櫃船租賃市場帶來了許多不確定因素,讓那些翹首盼望著2020年國際海事組織能提供一個緩衝機會的人產生了懷疑。
經歷了一個迄今為止最蕭條的、期租船當量都在積極弄虛作假的旺季,船東們只能將希望寄託在未來幾個月,船舶進行脫硫塔安裝帶來的運勢來改變。
儘管大部分船舶都將改用低硫燃料,但預計由於一部分船隻進入安裝脫硫塔工程而離開航線,已足以導致目前船舶噸位供給的短缺和運價飆升。
然而,一度又有消息稱,美國計畫在6月初對中國大陸產品徵收新一輪關稅,屆時總值高達300億美元的中國大陸輸美產品將被徵收25%的關稅。由於運作的滯後性,在初期船舶租賃市場受到的短期影響是最小的。
Alphaliner最近指出,在最壞情況下,美國提高關稅將導致進口商試圖從買家那裡收回額外的關稅帳單,已經裝船並將於未來幾周抵達的貨物可能都會滯留在美國港口。報告稱,這樣的情況可能會迫使跨太平洋航線的運輸計畫大規模取消,同時增加閒置的船隊數量。
隨著船東們對跨太平洋貿易逆差做出預判和應對措施,連鎖效應可能會在年底時帶來巨大影響。船東們必須密切關注貿易戰的連鎖效應。
國際海事戰略分析師丹尼爾•理查茲表示,如果關稅的收取範圍擴大到美國所有進口產品,貨櫃承運商的利潤將會首當其衝受到打擊,尤其是那些與跨太平洋貿易關係最為密切的企業如亞洲承運商。連鎖反應帶來的是對船隊運力的部署將變得更加謹慎。
理查茲在接受勞氏日報採訪時表示:「如果你的預計運量增幅將下降5%以上,這當然是有可能的,你就不得不考慮去削減運力。」
幸運的是,承運人們在過去12個月裡遏制了運力新增的浪潮,每年4月的聯盟航線網路重組也起到了積極作用。
租船噸位總是優先於自有船舶,因此,新關稅及其導致的需求下降,將給那些租約即將到期的船舶帶來極大風險。
理查茲先生解釋了為什麼跨太平洋上會有那麼多期租船的租約即將到期的原因。
他指出,在亞洲-美國西海岸貿易通道上,以噸位計算,約有5%的運力(按艘數計算為7%)將於2019年結束租船合同。
對於那些將於明年甚至2021年才結束的較長期租約來說,顯然這艘船仍將繼續租用,但如果船東認為這些在跨太平洋航線上多餘的船隻可以選擇轉移到到其他貿易通道上。
理查茲聲稱,這可能對整個市場產生不利影響。事實上,跨太平洋航線上從傳統的巴拿馬型船到10,000 TEU的所有船隻都可能面臨危險。
跨太平洋航線多餘運力可能候補航線配置的選項
關鍵問題在於這些船隻將被重新配置到哪裡去?
最顯而易見的替補選項是那些船型規模與跨太平洋航線上船隻相似的航線。比如,亞洲-印度次大陸、亞洲-大洋洲及亞洲-非洲,是承運商轉移過剩運力可能的目的地。一些公司還可能選擇在亞洲區域內貿易航線上部署傳統巴拿馬型船隻。
但最大的擔憂是,如果租來的船隻分散在一個區域,那麼這個區域將擁有最不穩定的市場,從6,000 TEU到8,000 TEU的船舶組,船東將面臨風險。
理查茲說:「運價取決於有多少船隻可直接供應,本身極具彈性。運價的小幅上漲就能造成價格不成比例的波動。如果你增加兩艘或三艘即期船,運價就有可能下降。」
現在大家希望看到的是,如果貿易戰真的升級,原先預計的因改裝脫硫塔所造成的噸位減少足以抵消從跨太平洋航線過剩而需要轉移的船隻數量。
在經歷了迄今為止最蕭條的旺季之後,對一個依賴夏末復甦的市場而言,進一步加徵關稅的消息無疑是當頭一擊。
在2019年初,分析師預測今年的運價將高於去年。
然而,這一趨勢只體現在8,500 TEU及以上規模的船舶上,規模較小行業的每日運價相反將同比大幅下降。
漢堡和不來梅船舶經紀人協會的新Contex指數 5月中旬收於402點,較上年同期下跌逾20%。同樣,Braemar的boxi指數較2018年同期下跌13.6%至75.25點,而豪·羅賓遜貨櫃運力指數下跌17.6%,至669點。但貿易戰的威脅依然揮之不去,高端市場的運價勢頭也面臨威脅。
與此同時,這也打消了人們對逐漸減少的閒置船隻將很快帶來運價回升的猜測。
5月中旬,勞氏情報(Lloyd’s List Intelligence)的報告稱,整個貨櫃船隊共有262艘失業船隻,占總運力的1.8%。
其中一半以上的船隻的容量低於1,000 TEU,而即期池只有11艘船隻的容量高於7,500 TEU。
一位德國經紀人向勞氏日報表示,春季銷售的旺季正在接近尾聲,而夏季市場前景黯淡,這讓他感到沮喪。他說,預計夏季幾個月運價將一直處於持平狀態,但貿易戰帶來的另一個負面影響讓整個市場前景不容樂觀。
他說:「每一項制裁都是消極的,每一場貿易戰都會對自由市場產生不利影響,我們只能選擇苟且渡過這場風暴。」
2019年貨櫃航運業的供給面和需求面之展望
在貨櫃航運業經歷了結構性的變革後,航運企業必須重新進行調整,以適應增速平緩的市場環境。但在這些航運企業成功適應新市場環境之前,它們還需要面對許多挑戰。
在主要貿易航線上,儘管供給側的情況已經得到控制,需求側的局勢卻仍舊很不穩定。
國際海事戰略公司(Maritime Strategies International, MSI)分析師丹尼爾·理查茲說,貨櫃航運業未來幾年將十分坎坷,因為自經濟危機以來,它就不斷在嘗試適應結構性改革,而且這種情況還將繼續下去。
在漢堡舉行的全球班輪運輸會議上,理查茲先生說:「中國大陸加入世界貿易組織使得20世紀90年代後期世界經濟快速增長,而經濟危機的出現標誌著這個經濟增長時代的結束。這推動了從中國大陸出口加工品的外包熱潮。」
然而外包的熱潮已經提升了標箱英里數(TEU-mile)幾十年了,它已經完成了自己的使命,不過在未來它還有可能影響主要航路上的貿易活動。
理查茲先生說:「2019年是充滿挑戰性的一年。近幾年來這個行業已經經歷了一次結構性改革。我們並不認為這個行業無可救藥,只不過其發展會更加緩慢和不穩定,而且發展的情況會更加依賴於全球經濟增長和這個週期中我們所處的地位。短期內,這意味著局勢將更加不穩定。」
理查茲先生說:「我們已經見識過了川普和他的貿易戰了,而歐盟經濟也確實存在問題。但整體上來講我們在主要貿易通道上還是取得了緩慢但又積極的貿易增長。」
目前美國威脅要進一步提高從中國大陸進口貨物關稅的行為,可能會導致今年又一波跨太平洋運輸貨物提前裝運的浪潮,而從中國大陸進口到美國的貨物中有很大一部分是貨櫃航運的日用品。不過儘管它整體上究竟會造成什麼影響很難說,但今年跨太平洋貿易航線的運量極有可能會呈現負增長的態勢。
理查茲說:「在跨太平洋航線上,貨運需求由中國大陸向南亞和東南亞的轉移可以在一定程度上抵消以標箱英里數計算的貿易增長的放緩,但這並不影響該航線上的總貨運量。」
理查茲說:「更重要的是,那些非主幹航線上的貿易增長還是太緩慢了,無法抵消主幹航線上貿易放緩的趨勢。這些貿易航線並沒有發揮其真正的潛力,而如果那些航運企業想要充分利用自己的船隊,那就必須改變這一點。接下來幾年裡,那些非主幹航線上應該會呈現貿易增長的趨勢,不過如果那些航運企業繼續將主幹航線上的船隻大批地轉移到非主幹航線,那麼這一趨勢就顯得很有必要了。」
與此同時,供給側的狀況明顯更加令人樂觀。
理查茲說:「船隊搭配很合理,營運商之間也沒有太大的差距。通常情況下來說復甦時期船隻訂購量會急劇增長,然而在2017至2018年間,這一點卻並未發生。」
MSI預期這種樂觀的情形能繼續保持下去,同時也希望不要出現會打破這種平衡的大批船隻訂單。
理查茲先生說:「新技術的問世會帶動下一輪船只訂造的熱潮,但在此前,所訂造的船隻數在總船隻數中所占的比例會不斷減少。就目前來說,承運商似乎更熱衷於將資本投入服務航線的增加而非船隊規模提升中。這樣做的一個好處便是防止運價波動。運價應該會繼續上升,不過上升速度會比較緩慢。」
參考文獻
- Linton Nightingale: Transpacific rates feel weight of tariffs, Lloyd’s List 20 May 2019
- Linton Nightingale: Trade war dims charter market sentiment, Lloyd’s List 21 May 2019
- James Baker: Box shipping faces rocky road to equilibrium, Lloyd’s List 14 May 2019











 RSS訂閱