


徐劍華
2017年7月9日,中遠海運宣佈收購東方海外至今已有兩年,全球承運商之間再沒有發生過併購交易。貨櫃航運業的新一輪整合大潮可能會出現在什麼時間和節點?有哪家公司可能會成為潛在的併購者及被併購的候選人?
行業整合導致全球遠洋貨櫃航運公司的數目越來越少
英國管理開發服務和多式聯運諮詢公司(MDS Transmodal)在其3月份的月度分析中強調,最近的一波班輪整合是在幾乎沒有迴旋餘地的情況下接近尾聲的。
2017年7月9日,中遠海控發佈公告,由中遠海控和上港集團共同操刀,以63億美元的總價收購東方海外貨櫃航運公司的母公司東方海外國際有限公司,交易規模刷新了集運市場併購額最高紀錄,中遠海控也借此收購案超越達飛輪船成為全球第三大班輪公司。2018年7月8日完成收購。
然而,從這宗交易案發起收購至今已將近兩年時間,全球承運商之間再沒有發起過一宗併購案。
過去五年的特點是貨櫃航運整合的新浪潮,通過一系列的兼併和收購,導致前十大航運公司控制著遠洋市場(不包括區域內市場)總運力的91%以上。
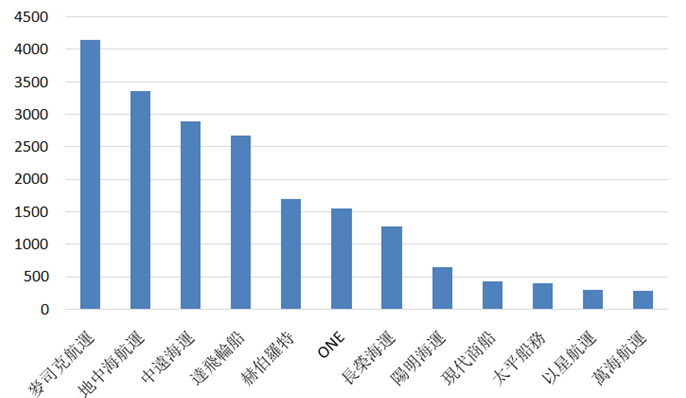
根據2019年5月27日Alphaliner的資料,估計麥司克的運力占全球遠洋貨櫃航運公司的運力(不包括區域內)的19%以上,如圖1所示。
圖1 12家最大的貨櫃航運公司的運力配置(千TEU)
回顧五年前,麥司克航運公司和地中海航運公司組成2M聯盟的舉動默認啟動了最新的整合浪潮,主要承運商之間的市場占有率分佈更加均勻(表1)。
表1 10家最大的貨櫃航運公司在遠洋市場的運力配置占比(TEU)
| 前十大公司 | 其他 | 合計 | |
| 2014年 | 86% | 14% | 100% |
| 2019年 | 90% | 10% | 100% |
2M聯盟成立之後,另外幾家全球承運商重新組合,建立海洋聯盟與THE聯盟,與2M聯盟形成三足鼎立之勢:
- 海洋聯盟(2017年4月)——由達飛、中遠、長榮、東方海外組成的東西聯盟。
- THE聯盟(2017年4月)——由赫伯羅特、川崎汽船、商船三井、日本郵船和陽明海運組成的東西向主幹航線聯盟。
除了建立聯盟外,全球承運商在行業整合方面,有以下一些併購交易(不包括對區域和支線營運商的收購):
- 中遠和中海合併成立中遠海運貨櫃公司(2016年2月)。
- 達飛輪船收購美國總統輪船(2016年9月),由此,這家法國承運商將其船隊從當時的170萬TEU擴大到2019年1月的240萬TEU,占全球遠洋船隊總運力的13.7%。
- 川崎汽船、商船三井、日本郵船將其貨櫃業務合併為一家公司,即海洋網聯船務ONE(2017年3月)。MDST估計其在遠洋貿易中的總占比為8.7%。
- 麥司克收購漢堡漢美(2017年12月)。
- 赫伯羅特收購南美輪船CSAV(2014年12月),和隨後的阿拉伯輪船UASC(2017年5月)。
- 中遠完成對東方海外的收購(2018年6月)。
雖然預計近期不會完成任何併購,但是,由於現代商船(HMM)在過去一年中大量訂購超大型貨櫃船,而且它和2M聯盟的現有船舶共用協議(VSA)將於2020年4月到期,現代商船將加入哪一個聯盟的謎仍未解開。(編者按:THE Alliance於7月1日正式宣布現代商船(HMM)將加入THE Alliance。)
行業集中化引發了市場上對於未來是否有足夠競爭的懷疑
由於控制市場的航運公司數目越來越少,所以引發了市場上對於未來是否有足夠競爭的懷疑,以及對小型承運商未來的擔憂。
表2顯示這些貨櫃航運公司在過去五年中所提供網路的主要變化。由表可見,今年第一季全球遠洋服務航線從五年前的504條減少為455條,減少了9.7%。由於船舶大型化進程,同期平均船舶容量從4,869TEU上升為6,636TEU,增長36.3%。由於推行減速航行,同期平均每條服務航線的配置船舶艘數從7艘增加到8艘,增加12.3%。與此同時,平均往返航次行程從64天增加到65天,增加1.6%。
表2 遠洋服務航線的主要變化
| 2014年第一季 | 2019年第一季 | 變化% | |
| 服務航線數目 | 504 | 455 | -9.7% |
| 每條服務航線的船舶艘數 | 7 | 8 | 12.3% |
| 平均船舶容量(TEU) | 4869 | 6636 | 36.3% |
| 平均往返行程(天) | 64 | 65 | 1.6% |
(資料來源:MDS Transmodal)
資料表明,公司越大,就越容易改變它所能提供的航線網路,也就是能為應對不斷變化的市場條件而展現出更大的靈活性和適應性,並使規模較小的承運商面臨越來越大的壓力。
在跨太平洋貿易通道上,海洋聯盟占主導地位,部署運力占比為43%。其次是THE聯盟,占26%。2M聯盟占18%的比例,不到海洋聯盟占比的一半。跨太平洋貿易通道上的非聯盟公司的市場占有率估計約13%,為東西向三大主幹貿易通道上的最高占比。(表3)。
表3 三大聯盟在東西向主幹航線的市場占有率
| 海洋聯盟 | THE聯盟 | 2M聯盟 | 其他 | 合計 | |
| 跨太平洋航線 | 43% | 26% | 18% | 13% | 100% |
| 跨大西洋航線 | 19% | 27% | 48% | 7% | 100% |
| 亞歐航線 | 37% | 36% | 24% | 3% | 100% |
| 東西向主幹航線合計 | 37% | 31% | 25% | 7% | 100% |
(資料來源:MDS Transmodal)
在跨大西洋貿易通道上部署運力占比最大的是2M聯盟,擁有48%的市場占有率。THE聯盟排名第二,運力占比為27%,海洋聯盟排名第三,運力占比為19%。
在亞歐貿易通道上,海洋聯盟部署運力占比為37%。THE聯盟緊跟其後,為36%。2M聯盟占24%的比例。
從總體上來說,組成三大聯盟的八家全球承運商在世界三大東西向主幹貿易通道上佔有93%的市場比例,其中最高的是在亞歐航線(97%)。由此而引起貨主和其他關聯行業對於航運公司是否會濫用壟斷地位的擔憂。
不過,事實上,在個別貿易通道上,整合可以間接地為小型企業提供機會。例如,在收購漢堡南美後,監管機構對麥司克的運營施加的嚴格條件為一家小型公司(太平船務PIL)提供了在亞洲和南美東海岸之間開闢服務航線的機會。
由於現在整合水準的空間非常有限,所以航運公司的目光似乎集中在成為全球物流集成商這一更具挑戰性的目標上。至少這是麥司克和達飛輪船兩家公司的目標,它們意圖通過縱向一體化整合,為客戶提供更全面的服務。當然,這一戰略存在風險,包括所需的金融投資規模、處理其經過考驗的商業模式和相關成本的變化等。
相比之下,像赫伯羅特這樣的公司希望保持一種更傳統的方式,繼續為客戶提供貨櫃運輸服務。
然而,縱向一體化整合的機會非常吸引人。這一舉措使麥司克和達飛輪船兩家公司能夠更接近貨主,並影響他們如何運輸貨物,同時進一步挖掘他們自身的規模經濟和市場覆蓋面。
很難預測哪種策略會成為某一家特定航運公司的制勝策略。這將取決於航運公司管理層在調整如何移動貨櫃的觀點時的靈活性。海上航行將越來越多地成為整個服務的一部分,而不是中心焦點。在一體化實體內共用和管理資訊的方式將是至關重要的,技術將成為關鍵。
承運商2018年財務業績再次證明大公司擁有規模經濟效益
貨櫃航運公司在2018年的情況好壞參半。大多數已經收購其他公司或與其他公司合併的公司表明,隨著規模的增加,收入也會增加。事實證明,貨櫃航運業越來越成為一個規模驅動的行業,較小的公司大部分都虧損。
表4顯示2010~2018年承運商貨櫃航運部門淨利潤。其中日本的海洋網聯船務公司(ONE)是由日本郵船、商船三井和川崎汽船三家公司的貨櫃航運部門於2017年合併而成,因此沒有歷史資料。而且,該公司的財務年度從4月1日至次年3月31日。表內所列2018年資料即採用該公司2018年4月至2019年3月財務年度的資料。
表4 2010-2018年承運商貨櫃航運部門淨利潤(百萬美元)
| 承運商 | 2010 | 2011 | 2012 | 2013 | 2014 | 2015 | 2016 | 2017 | 2018 | 2017-18年度變化 | 2012-18淨利潤總額 |
| 麥司克航運 | 2,642 | -482 | 525 | 1,571 | 2,504 | 1,431 | -396 | 641 | 627 | -14 | 6903 |
| 達飛輪船 | N/A | 729 | 1,034 | 756 | 973 | 911 | 29 | 1,574 | 494 | -1,080 | 5771 |
| 中遠海運 | 543 | -997 | -242 | -161 | 165 | 121 | -884 | 434 | 180 | -254 | -387 |
| 赫伯羅特 | 772 | 105 | 3 | 87 | -467 | 416 | 133 | 493 | 508 | 15 | 1173 |
| 長榮 | N/A | N/A | -38 | -26 | 118 | -119 | -242 | 162 | 3 | -159 | -142 |
| ONE | N/A | N/A | N/A | N/A | N/A | N/A | N/A | N/A | -586 | N/A | N/A |
| 東方海外 | 919 | 175 | 328 | 90 | 329 | 353 | 138 | 232 | 108 | -124 | 1578 |
| 陽明 | N/A | N/A | -67 | -200 | 88 | -200 | -454 | 10 | -211 | -221 | -1034 |
| 以星 | 223 | -276 | -206 | -191 | -263 | 98 | -52 | 11 | -120 | -131 | -723 |
| 現代商船 | 509 | -309 | -478 | -343 | -215 | -238 | -690 | -381 | -519 | -137 | -2864 |
| 萬海 | N/A | N/A | 98 | 74 | 170 | 125 | 58 | 83 | 36 | -47 | 644 |
註:日本ONE的淨利潤資料為2018年4月至2019年3月財務年度的資料。
(資料來源:SeaIntel, Lloyd’s List Intelligence, Alphaliner, MDS Transmodal等。徐劍華整理。)
表4所列11家全球承運商公司(萬海是亞洲區域承運商)中,只有赫伯羅特報告了淨利潤的上升,而達飛輪船報告了10億美元的大幅下降。
與2017年相比,2018是糟糕的一年。2017年所有承運商都報告了淨利潤的正面變化,其中麥司克航運公司、達飛輪船公司和中遠集團報告的淨利潤正向變化都超過了10億美元。但是,我們不能忘記2016年對承運商來說是巨大的災難,因此,2017年這種意義上的任何復甦都會帶來積極的變化。
達飛輪船在2018年的淨利潤為4.94億美元,但比2017年的16億美元低了10多億美元。麥司克航運公司也錄得6.27億美元淨利潤,比上年僅下降了1400萬美元。
麥司克航運公司的2012~2018 其年淨利潤合計為69億美元,達飛輪船合計為58億美元。赫伯羅特報告了5.08億美元的淨利潤,是這些承運商中唯一報告了淨利潤上升的公司,上升1500萬美元。
現代商船報告的虧損額為5.19億美元,是2010年以來的第二大虧損年份。它的最大虧損額是2016年的-6.9億美元。這也意味著現代商船自2011年以來的所有年份都出現了虧損,八年累計虧損額超過30億美元。
從表4所列2012至2018年的七年累計淨利潤額可以看出,除了個別例外,一般來說,全球承運商規模越大,抗市場風險的能力和盈利能力就越強。這也充分體現了規模經濟效益。
貨櫃航運業面臨新一輪行業整合
一方面,從行業環境來看,貨櫃航運業有必要進一步集中化。
燃油成本的起起伏伏、限硫法規的即將付諸實施、貿易戰前景的變幻莫測、貨櫃航運業「卡特爾集體豁免法規」到期後的存廢以及英國脫歐的進退維谷,構成了2019年世界貨櫃航運業的不確定前景。
2018年,世界貨櫃航運業在懸崖邊返回而倖免於難。但是,誰又知道這是不是在2019年更大的暴風雨之前的短暫平靜?
2020年1月1日生效的IMO限硫法規實施後,如果改用低硫燃油,油價將比目前高含硫的IFO380燃油高55%左右。據德魯里按最壞的情景估計,到2020年,全世界由承運商承擔的燃料費用加上由托運人承擔的燃料附加費,將比現在增加55%至60%。如果安裝「脫硫塔」,每艘船數百萬美元的改造成本要在以後的十數年內回收也是一項困難的任務。
由於美國對來自中國大陸的價值2000億美元進口貨物關稅提升到25%,海運貿易運量將大幅度減少。據Alphaliner預測,2018年全球港口貨櫃輸送量增長率將降低到2.5%(2017和2018年分別為6.7%和5.2%)。第一季中國大陸至美國的貨櫃貨物運量同比減少8.2%。儘管各大聯盟加大「空白航班」的密度和抽停服務航線,但是運力過剩和運價暴跌的跡象已初露端倪。
貨櫃航運業面臨的上述挑戰必然會導致行業的進一步洗牌。規模較小的公司將承受更大的壓力。
另一方面,從行業集中度來看,貨櫃航運業有必要進一步集中化。
按2019年6月1日Alphaliner的資料計算,世界最大的十家貨櫃航運公司運力總和占全球貨櫃船隊總運力的82.6%。這十家公司在遠洋市場的運力配置占比也只有90%,因此,從總體上來說,貨櫃航運業仍然是十分分散的市場。
如果以赫芬達爾-赫希曼指數(Herfindahl-Hirschman Index,簡稱HHI)來衡量,行業仍處於高度競爭狀態。
HHI指數被廣泛認為是衡量市場集中度的指標,其計算方式是將各公司市場占有率(去掉百分號)平方後求和,最終指數範圍在0至10,000之間。HHI數值越高,表示競爭程度越低。
根據歐洲標準,HHI指數小於1,500 為競爭型市場(competitive marketplace);1,500至2,500為適度集中型市場(moderately concentrated marketplace);大於2,500 為高度集中型市場(highly concentrated marketplace)。
根據2019年6月1日的Alphaliner資料,計算得到當前的班輪行業HHI指數值約為1,050,遠低於適度集中型市場的最低門檻(1,500)。因此,整個貨櫃航運業還在競爭型市場區間,仍有進一步整合的必要。
潛在的收購方和被收購方的盤點
根據德魯里的報告,目前市場上共有370多家貨櫃航運公司在經營,理論上會存在著更多潛在併購機會。但在現實情況中,大公司對收購小公司的興趣較小。行業領頭羊可能會更加關注處於其同級梯隊或下一級梯隊中的船公司。
德魯里報告認為,整個貨櫃航運市場呈現由少數幾家大型船公司主導的趨勢。但就目前看來,大部分貿易航線仍處於高度競爭狀態。
從中遠海運發起收購東方海外算起,貨櫃航運業重大併購案的空窗期已經將近兩年。既然貨櫃航運業還有進一步整合的空間和需求,那麼不妨探討下一次重大併購交易的收購方和被收購方將會是哪家公司。
假設四家最大的承運商(即麥司克航運、地中海航運、中遠海運和達飛輪船)之間的整合與兼併為極小概率事件。那麼,能夠最大限度提升HHI數值的交易是麥司克收購ONE或赫伯羅特。假如出現這樣的案例,全行業的HHI數值也就提升270左右,至1,320,仍在適度集中型的區間之內。即使在個別航區(如歐洲-南美洲東岸北向航線或歐洲-南亞西向航線等)可能超過2,500,只要有關國家的監管機構提出裁減局部航線資源等整改要求,就能把HHI數值降下來,使之避免觸碰反壟斷監管機構的紅線。
如果併購整合的雙方不是這麼大的企業,那麼無論全行業還是分航區,HHI數值提升的幅度更小,更不用引起監管機構的擔心。
行業最大的航運公司麥司克最近多次重申,近期沒有擴張船隊的計畫,基本上就是維持在400萬TEU左右。麥司克集團內部架構的調整尚未結束,可能近期內無暇涉足兼併活動。
行業第二大的地中海航運公司自成立以來從來沒有收購過其他公司,可以確信未來也不會改變其一貫的依靠自身機體增長的宗旨。
行業第三大的中遠海運並不諱言其擴張的雄心。最近,中遠海控副總經理張為說:「為了提供有成本競爭力的產品,中遠海運在未來相當長的時期內將繼續奉行運力擴張的戰略。為了建立全球網路和提高競爭力,擴張是一項必需的戰略。」所謂擴張,當然包括自身機體增長(造船、買船、租船等)和併購一家公司。
2018年8月,中遠海運旗下的東方海外宣佈了一項把船隊運力從當時的約70萬TEU擴大到100萬TEU的計畫。據媒體報導,東方海外計畫在長灘貨櫃碼頭(LBCT)完成出售之後,訂造6艘23,000TEU超級大船。
行業第四大的達飛輪船並不掩飾其急欲收購一家公司、奪回第三大公司寶座的迫切心情。去年夏天,坊間先後傳出達飛輪船向赫伯羅特和長榮海運的股東徵詢收購對方公司的「緋聞」。
行業第五大的赫伯羅特公司的大股東之一,德迅物流公司老闆庫恩對達飛個別股東的私下詢價行為公開地反唇相譏:「要麼我們收購他們。」或許,赫伯羅特公司高層確實有再收購一家公司的意圖。
9月7日,達飛輪船的首席執行長魯道夫·沙迪在接受勞氏日報採訪時說,意圖收購赫伯羅特的「那一頁已經翻過去了。」他重申,在頂級承運商中間依然存在進一步整合的空間,而且達飛輪船將繼續尋找收購的目標。他說,一旦機會出現,達飛集團將全速撲向新的「標的物」,全力以赴達成新交易。
9月10日,行業第七大的長榮海運的發言人說,坊間關於達飛輪船開價40億美元收購長榮的傳聞是徹頭徹尾的謠言。在此前慶祝長榮集團成立50周年的慶典上,集團表示長榮接下來要謀劃集團下一個十年的發展大計和百年發展大計。
行業第六大的日本ONE公司於2018年4月剛成立,原來的三家公司正處於磨合階段,近期內可能無暇涉足兼併活動。
行業第八大的陽明海運,繼2018年淨虧損2.11億美元之後,今年第一季淨虧損2,190萬美元,相比去年同期(淨虧損6,420萬美元)大幅度減虧。
陽明海運的股權結構中,公有資本占比已經上升到45%。公司一位發言人表示,第一季的財務業績「好於預期」。陽明海運對未來充滿希望,公司將部署新的環保型船隻,以優化船隊並降低運營成本。面對業界關於被併購的猜測,陽明海運總部官員回覆歐洲媒體,目前陽明海運沒有討論過要合併事宜。
行業第九大的現代商船是韓國一家獨大的全球承運商,受到政府的力挺,目標是在三年內將市場佔有率從目前的1.8%提升到7%,成為世界第六大貨櫃航運公司。目前該公司沒有預期收購或被收購的跡象。
行業第十大的太平船務,其旗下的勝獅貨櫃公司2019年5月6日以5.65億美元的價格將設在中國大陸的三個最大的工廠賣給中遠海運旗下的上海寰宇。Alphaliner的分析師說,這筆資金對於太平船務的巨額債務來說,無異於杯水車薪。2018年上半年,太平船務虧損1.41億美元。截至2018年6月30日,太平船務的債務高達35億美元,其中包括11億美元必須在12個月內還清的短期債務。
耐人尋味的是,在勞氏日報3月28日的一篇報導中說,當記者問太平船務董事長張松聲是否有出售勝獅貨櫃的計畫時,他回答:「No!」隨後,記者又問是否打算把太平船務賣給中遠海運,張松聲還斬釘截鐵地回答:「No!」
行業第十一大的以星航運雖然近幾年業績不佳,但由於同以色列政界、軍界的關係盤根錯節,幾乎沒有哪家公司有膽量將它收入麾下。
行業第十二大的萬海航運雖然僅是一家亞洲區域內營運商,但近幾年業績斐然,目前也沒有預期收購或被收購的跡象。
以上12大的貨櫃航商中對於可能的併購發展及潛在的收購方和被收購方的情境,已分析如上。其中陽明海運,基於官股的背景,應該是屬於最沒有可能被併購的一家。
以競爭的觀點來看,貨櫃航商的行業整合似有所需要,但鑒於各家的狀況及背景不一,在併購案未實際發生前,要推測那家是下一宗併購案的交易主角,誠屬不易。
參考文獻
- MDS Transmodal: Changing Lanes: Box lines horizontal integration reaches climax, Lloyd’s List 14 Mar 2019
- James Baker: Asia-Europe transit times set to rise, Lloyd’s List 20 Mar 2019
- Asia-Europe transit times to increase but not for all carriers, Alphaliner newsletter no.11, 2019
- Cichen Shen: Cosco Shipping manager says scale is key for carriers, Lloyd’s List 01 Apr 2019














 RSS訂閱