



赫伯羅德(Hapag-Lloyd)於2025年11月13日公布2025年前3季財報,顯示貨量成長幅度明顯高於全球市場平均,但在平均運價下滑與各項營運成本上升的情況下,整體獲利明顯收縮。[rsc_restrict_content allowed_to=”logged_in”]
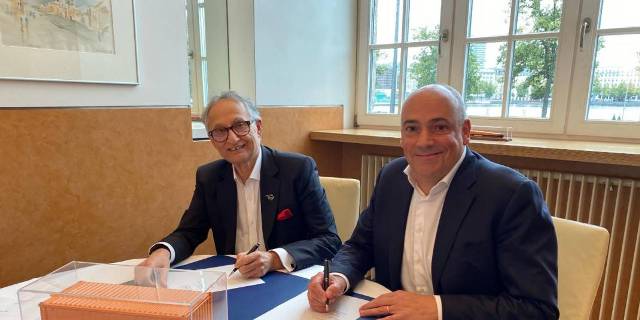
(圖片來源:Hapag-Lloyd)
根據財報,今年1月至9月貨量達1,017萬TEU,較2024年同期的932萬TEU增加9.1%,增幅優於截至2025年8月全球貨櫃量約4.4%的成長。公司指出,太平洋線與亞歐線需求回升,並搭配非洲及區內航線的穩定出口動能,使整體貨量維持增長。
運價走勢則對獲利形成壓力。2025年前3季平均運價為1,397美元/TEU,較2024年的1,468美元/TEU下降4.8%。其中,亞歐航線平均運價由1,493美元/TEU降至1,273美元/TEU,太平洋線從1,678美元/TEU降至1,547美元/TEU,大西洋與非洲/區內航線則相對持穩。受運價走弱與成本攀升影響,海運業務前3季EBITDA為23.96億歐元,低於2024年的31.996億歐元;EBIT由2024年的17.33億歐元降至7.67億歐元,EBIT利潤率從12.6%下降至5.5%。
赫伯羅德指出,公司在貨量成長的同時,成本增速遠快於營收,使獲利受到明顯擠壓。今年1月至9月貨櫃船運輸成本的成長幅度大約是營收成長的5倍,主要來自港口壅塞、紅海危機造成的航程延長,以及Gemini新網路啟動初期必須調整中轉與路徑,推升整體作業成本。此外,櫃租、調度與船舶相關費用亦因供需失衡與繞航需求而上升,使公司在運價走弱的環境下承受更大的成本壓力。
燃油相關費用則出現「價格下降、耗量增加」的混合狀況,使成本變化不如表面直觀。平均燃油價格下跌確實帶來一定幅度的成本減輕,但紅海繞航使航程延長,燃油使用量因而增加,抵銷部分節省效果;同時,歐盟排放交易體系(ETS)新增的排放成本,也使燃油端的整體支出未能如油價走勢般同步下降。此外,公司揭露的稅務一次性回轉項目雖推高帳面EBITDA,但並非來自本業,因此若將這筆一次性利益扣除,實際的經常性獲利會比財報數字更低,顯示燃油使用增加與排放成本上升所帶來的營運壓力仍相當明顯。
在船隊與航線網路布局方面,截至2025年9月底,赫伯羅德營運305艘船舶,總運力246.1萬TEU,較2024年增加20.8萬TEU,自有船舶占比由58%升至60%。公司表示,自2025年初啟動的雙子星聯盟合作網路(Gemini network)已帶來更高的準點率與更密集的樞紐-支線串聯,目前整體服務數量增加至130條。赫伯羅德目前共有24艘、合計31.2萬TEU的新船訂單,預計於2029年前陸續交付。
執行長哈本詹森(Rolf Habben Jansen)在財報說明中指出,2025年前3季的市場環境高度波動,部分源於地緣政治發展與貿易政策不確定性,但在客戶需求穩健的情況下,公司仍達成顯著的運輸量成長,並維持整體穩健的營運結果。
他表示,Gemini合作網路已在船期準班率上建立新的品質標準,使公司在服務可靠性方面與競爭者產生明顯區隔,部分成本優勢已開始顯現,預期將在2026年完全落實原先規劃的節省目標。同時,公司持續透過其碼頭投資與營運品牌「Hanseatic Global Terminals」擴大碼頭業務規模,未來會以更敏捷的方式回應全球貿易變化,並維持嚴格的成本紀律,在調整營運構造的同時不犧牲客戶服務品質。
財報亦顯示,公司整體財務仍維持穩健。流動性規模超過63億歐元,股東權益比率約61%。不過,因年度股利支出等因素,原本在2024年底的淨現金9.10億歐元於2025年9月底轉為小幅淨負債。
展望2025年全年,赫伯羅德將EBITDA預估區間由原先的25億至34億歐元調整為28億至32億歐元,EBIT則由2億至11億歐元調整為5億至10億歐元。公司表示,前3季財務表現略優於年初的保守預期,但紅海安全風險、港口壅塞與跨太平洋貿易政策變化,仍為運價與成本走勢帶來不確定性。管理層強調,將在Gemini合作網路架構下持續調整航線、優化船隊與碼頭布局,以在維持服務品質的前提下加強成本控制,面對接下來的市場波動。
(航貿週刊202545期)
[/rsc_restrict_content]











 RSS訂閱