


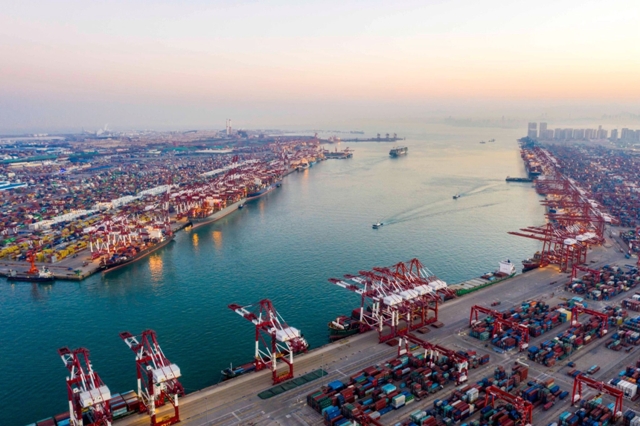
國外媒體報導,亞洲區內航線貨運市場持續熱絡,儘管市場新增運力不斷投入,2025年6月該區運價仍維持上升趨勢,顯示中國對東南亞及亞洲長程市場出口需求的支撐力道強勁。多位業者預期,運價高檔情況可能延續至2025年下半年。[rsc_restrict_content allowed_to=”logged_in”]
據《Journal of Commerce》引述香港貨運代理業者指出,上海至胡志明市運價約為650~700美元/TEU,至曼谷約為800~900美元/TEU,為自2024年12月聖誕節與2025年2月農曆新年前高峰以來的次高水準。根據該業者說法,自5月底起運價即持續走高,可能受到美國暫緩對中加徵關稅政策的影響,也可能與東南亞地區經濟成長動能有關。
雷諾斯(Rhenus Air & Ocean)大中華區執行長徐臻(Cliff Xu)分析,中國出口至東南亞的市場需求明顯轉強,部分原因來自中國企業對東南亞的投資與業務擴張增加,帶動零組件與設備的出口成長。他也指出,東南亞區域內企業下單數量亦同步成長,反映出整體區域需求轉旺。
多項統計也印證市場需求正穩步擴大。根據線上運價平台Xeneta的資料,2025年1月至4月,亞洲區內貨運需求年增6.6%;同期中國對其他遠東國家出口量年增幅達15%。Xeneta首席分析師桑德(Peter Sand)指出,這波需求成長是中國區域出口表現回升的重要推力之一。
同一時間,亞洲區內長程航線的運價亦出現顯著上漲。根據Xeneta資料,2025年6月中國至印度那瓦舍瓦港(Nhava Sheva)運價約為2,600美元/FEU,創下自1月中旬以來新高;至杜拜的運價則比1月上升35%,達到3,000美元/FEU。桑德指出,後者漲幅與中東軍事衝突導致的營運風險上升有關,包括燃油與安全成本增加。
儘管市場需求增長,但船公司運力投入也未見減緩。英國交通顧問公司MDS Transmodal的數據顯示,自2025年2月起,亞洲區內航線運力部署增加9%,自每月約430萬TEU升至6月近470萬TEU。此統計尚未涵蓋部分歐洲與地中海幹線航線中包含亞洲港口的增量運力,因此實際增幅可能更高。其中,地中海航運(MSC)單季即增加逾52,000TEU運力,增幅約10%;其他如達飛海運(CMA CGM)、萬海航運與長錦商船(Sinokor)亦有調整艙位配置。
然而,市場亦面臨設備供應壓力。菲庇斯國際物流(FIBS Logistics)指出,截至6月30日,包括赫伯羅德(Hapag-Lloyd)、長榮海運、達飛海運與中遠海運(Cosco)等多家船公司,在胡志明市與海防市均出現貨櫃供應緊張或短缺情況。達飛海運於上海、寧波、深圳與高雄港也面臨同樣問題。FIBS表示,目前亞洲區內艙位仍呈現吃緊與超額預訂狀態。
徐臻則補充,雖然相較2024年整體設備供應情況已有改善,但在2025年9月長假來臨前,中國出口船舶仍可能面臨短期設備不足情形。他建議業者提前規劃出貨,以降低營運風險。
此外,FIBS提醒,2025年10月1日中國國慶連假將自9月底開始,預期將對區域貿易環境帶來不確定性,尤其是在亞洲航線運輸時間較短、旺季啟動較晚的背景下,企業仍需關注是否出現市場節奏變動。
(航貿週刊202527期)
[/rsc_restrict_content]













 RSS訂閱