



新加坡航空(Singapore Airlines,SIA)於2月20日公布2024/25財政年度第3季(截至2024年12月31日)財報,集團總營收達52.2億新加坡元(約39億美元),較去年同期成長2.7%,創下單季新高。然而,因市場競爭加劇及燃油成本變動,集團的營運利潤僅小幅成長3.3%,達6.29億新加坡元(約4.7億美元)。
[rsc_restrict_content allowed_to=”logged_in”]
報告顯示,新航集團旗下的新加坡航空及其子公司酷航(Scoot)受惠於航空需求強勁,在本季共運送1,021.4萬名旅客,年增7.2%。雖然總載客量增加,但由於市場競爭導致單位旅客收益(passenger yield)下滑4.5%,集團的客運收入成長幅度有限。
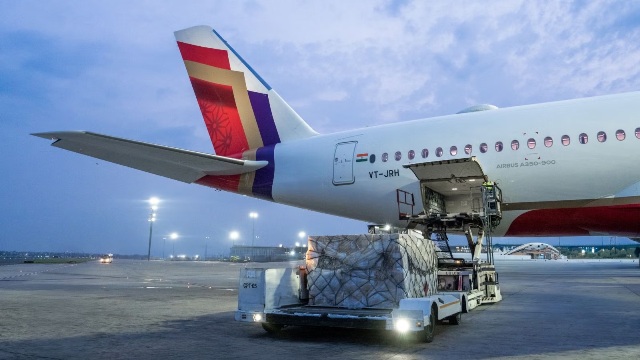
(圖片來源:Singapore Airlines)
新航的貨運業務本季呈現復甦跡象,貨運收入達5.4億新加坡元(約4.03億美元),年增9.7%。貨運載運量增加14.6%,主要受到電子商務需求強勁、生鮮貨物運輸量增加,以及貨機包機需求提升的推動。
雖然貨運裝載率(cargo load factor)提升0.9個百分點至56.4%,但貨運收益率仍下降4.5%,顯示市場競爭激烈。新航指出,全球航空公司恢復客運航班後,機腹貨艙運能增加,使市場貨運運力持續提升,影響整體收益表現。
累計2024年4月至12月,新航貨運收入成長5.9%,貨運載運量則年增20.2%,但貨運收益率仍比去年同期下滑10.2%,顯示儘管市場需求回升,價格壓力仍難以緩解。
新航預計,電子商務及生鮮貨物需求將繼續支撐貨運業務,但貨運收益率的下行壓力仍將持續。由於許多託運人已提前鎖定運力及費率,市場競爭將進一步影響價格穩定性。
此外,新航指出,航空業仍面臨燃油價格波動、供應鏈挑戰、地緣政治風險及總體經濟不確定性等挑戰。儘管如此,該集團表示將透過靈活調整貨機營運,以優化運能配置,應對市場變化。
截至2024年12月31日,新航集團持有83億新加坡元(約61.9億美元)的現金與銀行存款,負債與股東權益比率由3月底的0.82倍升至0.87倍。
新航表示,將透過精細化成本管理與靈活營運策略,來應對市場變數與收益率壓力,並將持續調整業務布局,包括擴展與合作夥伴的航班代碼共享及強化營運網絡。例如,與嘉魯達印尼航空(Garuda Indonesia)加強航班合作,提升新加坡與印尼市場的運能,並與印度航空(Air India)深化戰略合作,擴大印度市場業務。
(航貿週刊202509期)
[/rsc_restrict_content]












 RSS訂閱