


【記者周家仰/綜合報導】
根據英國航運相關網站引述,根據克拉克森研究公司(Clarksons Research)最新報告顯示,綠色轉型仍是航運市場核心潛在驅動力,該公司估計今年上半年訂購的新船噸位中有四十四%使用替代燃料。
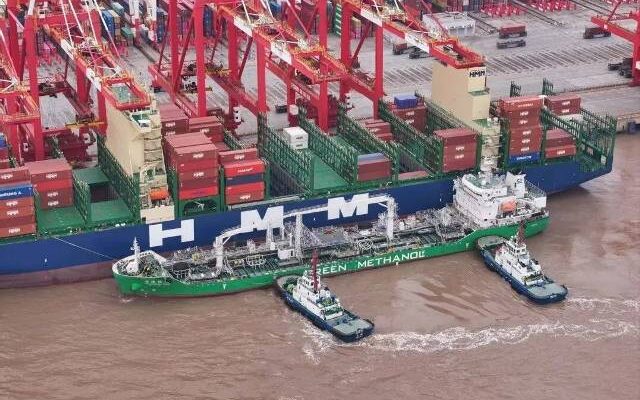
Clarksons指出,今(二○二三)年前六個月獲得六十二份訂單,甲醇持續逼近液化天然氣作為主流燃料地位,後者鎖定八十六份訂單的燃料選擇。
[rsc_restrict_content allowed_to=”logged_in”]
至於挪威船級社(DNV)數據證實,貨櫃船業持續領先,訂單數量超過一百艘,相較之下營運中與已訂購的二百五十一艘液化天然氣燃料貨櫃船。航運業最近出現一些支持甲醇訂單。馬士基航運(APM―Maersk)最近訂購六艘九千TEU貨櫃船,增強其船隊實力,這些船舶都配備能使用綠色甲醇與燃油的雙燃料發動機,前述船舶預計於二○二六年及二○二七年陸續交付。
脫碳運動預計將對船舶速度、節能技術(EST)的安裝與船隊更新要求產生持續影響。
Clarksons Research總經理Steve Gordon表示,今年上半年全球船隊成長三千九百萬載重噸/一點七%,達到廿三億載重噸/十五點四億總噸,略高於趨勢,但仍延續船隊供應成長相對受限的情況。全球船隊價值接近一點四萬億美元,訂單合約價值約為三千五百億美元。
Clarksons統計,二○二三年上半年造船交付量總計四千四百萬載重噸,與去年同期相比相對穩定,交付量越來越集中於貨櫃船與天然氣運輸船,貨櫃船交付量在二○二三年六月(三十萬TEU)與1H整體交付量(一百萬TEU)都創下新紀錄。
Gordon解釋,新船訂單今年一開始相對溫和,合約量為四千四百萬載重噸,較去年同期下降十八%,但油輪訂單明顯強勁。
以載重噸計算,克拉克森表示,中國大陸造船廠在今年上半年交付五十二%的噸位,上半年新船整體定價小幅上漲六%,液化天然氣與貨櫃活動同比下降,但仍高於十年趨勢。
整體而言,Gordon補充,全球訂單量仍然適中,相當於船隊的十%,但不同行業差異很大,油輪占五%,為三十年以來的低點,其次是散貨船占七%(二十年來的低點),貨櫃占廿八%,液化天然氣占五十一%,汽車運輸占廿六%。
目前回收水準並未按預期情況增加,今年上半年拆船銷售總量有限,為五百萬載重噸,與二○二二年出現的十五年來的低點相比,增速同樣緩慢。最後買賣(S&P)活動仍遠高於趨勢,今年上半年售出六千三百萬載重噸,與二○二○年下半年以來活動的加快步伐一致,尤其是油輪業。
(台灣新生報航運版20230714)
[/rsc_restrict_content]












 RSS訂閱