


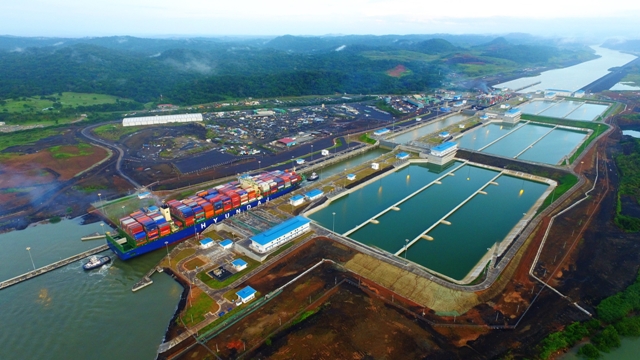
紅海局勢持續緊張,加上歐美貨主因關稅寬限期提前備貨等因素支撐了運價;但假如紅海航道重啟或前置需求消化完畢,運價仍可能再度轉弱。[rsc_restrict_content allowed_to=”logged_in”]
據國外媒體報導,Shipping Masters董事總經理馬斯特斯(Jeremy Masters)近日撰文指出,雖然未來2年航運市場可能再次面臨運力過剩與獲利壓力,但產業整併所促成的高度集中度,使大型航商具備緩衝週期波動的能力。
Alphaliner統計顯示,截至2025年6月,全球前5大貨櫃航商掌握64.5%的運力,前10大合計占比84.1%。馬斯特斯回顧2016年韓進海運(Hanjin)破產後的整併潮,認為產業集中度提高,使主要業者能更有效調節船隊規模與航線配置。他強調,與疫情期間或紅海危機帶來的短期利多不同,整併才是長期維持獲利的關鍵結構因素。
回顧近年運價變動,2020年至2022年間疫情引發的居家消費熱潮及港口壅塞推升上海出口貨櫃運價指數(SCFI)於2021年10月升至逾1.2萬美元╱FEU的歷史高點;隨後受新造船大量交付與需求降溫影響,SCFI在2023年全年下跌逾7成。2023年12月胡塞武裝攻擊商船後,紅海航線改道好望角,實際航程增加逾2成,加上巴拿馬運河乾旱限制航次,同期美東碼頭與加拿大港口爆發罷工,運價自2024年初再度反彈。
惟隨著2024年下半年新船交付高峰及繞航熱度趨緩,運價再次走弱。2025年4月,美國政府宣布暫緩對部分中國科技產品加徵關稅,促使進口商提前備貨;再加上傳統旺季提前啟動,運價自5月起明顯回升。SCFI自3月中旬一路走高,5月31日報2,206點;上海—美西航線即期運價在6月初突破每40呎櫃5,000美元,逼近疫情高點。
然而,波羅的海國際航運公會(BIMCO)預估,截至2026年底,全球貨櫃船新增運力將達300萬TEU,主要集中於2025年下半年至2026年初交付。若紅海航線恢復正常,繞行需求消失,市場恐再度出現供給過剩。馬斯特斯認為,在此情境下,前10大航商可透過停航整串服務或調整掛靠頻率以平衡供需,從而穩定運價與資本回報率。
他也提到,近年大型航商大量收購非營業船東的二手船,進一步降低租船市場彈性。Alphaliner資料顯示,自2023年8月20日至2025年3月25日,約370萬TEU非營運運力轉售予航商,其中地中海航運(MSC)與達飛海運(CMA CGM)為最大買家,他們強化自有船隊規模,並減少潛在競爭者透過低價租船切入市場的機會。
馬斯特斯總結,疫情與紅海事件固然推升短期需求,但長期競爭力仍取決於航商能否在高度整合的產業結構下靈活運用「供給槓桿」,呼籲貨主與投資人評估產業集中度對價格與服務的影響,而非僅關注即期運價走勢。
(航貿週刊202523期)
[/rsc_restrict_content]













 RSS訂閱