



Container shipping rates orderly decline due to demand uncertainties
孫玉婷、蘇麒雲
【關鍵字】貨櫃運價、需求不確定性、消費者需求、赫伯羅德、現代商船
【keywords】container shipping rates; demand uncertainties; consumer demand; Hapag-Lloyd; HMM
2022上半年,全球貨櫃運量略有回升,預期美國下半年貨櫃運量將有所減少。赫伯羅德上半年業績輝煌,首席執行長稱,稱美國消費者需求仍然堅挺,沒有崩潰。HMM警告稱,由於「相當大的不確定性」導致需求疲軟。然而,貨櫃運價沒有出現斷崖式暴跌,只是「有序」下跌。
全球貨櫃運量略有回升
6月貨運量的小幅上升掩蓋了年初以來的下降和區域性的疲軟。
疫情導致的貨櫃運量增長似乎已經到了盡頭。雖然一些地區已經穩定在較高的進口水準上,但更多的地區卻出現了急劇的下滑。
自大流行病早期以來的貨櫃貨運量需求急劇增長趨勢似乎即將結束,而且在某些地區開始急劇逆轉。
貨櫃貿易統計(CTS)的數字顯示,6月僅有小幅增長,同比增長0.6%。雖然相對於2021年,下降的速度可能已經放緩,但2022年1月至6月仍然下降了1.7%。
CTS說:「歐洲和北美的整體出口都顯示出一些明顯的下降,今年1月至6月總量同比下降了6.3%。這2個地區表現最差的貿易仍然是對亞洲的出口,歐洲表現出最嚴重的下降,1月至6月下降15.7%,北美上半年下降11.6%。」
在歐洲,進口增長在3月陷入逆轉,並持續下降,6月進口量同比下降9%。
CTS說:「全球市場繼續反映出整體需求的疲軟,然而最近圍繞船公司公布的財務業績的評論顯示了客戶通過談判長期合約保護其供應鏈的影響,這顯然使價格指數保持在歷史高位,肯定反映了人們對確定性的渴望。對供應鏈擁堵的恐懼意味著企業選擇了安全的做法,而不是冒險去面對明顯因運量下降而下跌的即期市場。這些合約都是多年期的,所以引人注意的問題是,2022年下半年,整體貨運量下降和即期市場疲軟的影響會是什麼。」
CTS的全球價格指數上升到207點的創紀錄水準,比2022年1月的前一次記錄高3點。
Sea-Intelligence首席執行長墨菲(Alan Murphy)說:「歐洲的進口需求在過去30個月中,有22個月在下降。這應該被看作是一種跡象,當歐洲的瓶頸問題得到解決時,可能很快就會形成運力嚴重過剩的局面。」
墨菲說:「自大流行病開始以來推動了大部分運量增長的北美市場,也顯示出增長放緩的跡象。在這種情況下,我們基本上看到已經發生了正常化。在2020年和2021年由大流行病影響直接造成的最初高峰已經逐漸消失,需求增長已經穩定下來。雖然增長已經穩定,但運量卻穩定在一個更高的水準。反過來說,對於出口來說,這意味著低運量肯定持續存在,但不再進一步惡化。」
美國下半年貨櫃運量將有所減少
儘管旺季過後將會出現下滑,但貨櫃化進口仍將高於去年的水準。
港口中斷的威脅使進口量提前到今年上半年。即使下半年預期有所緩解,美國進口量仍將超過2021年。
儘管隨著經濟降溫,今年下半年的進口量預計會放緩,但美國的貨櫃進口可能會比去年有淨增長。
美國零售聯合會(NRF)副會長戈爾德(Jonathan Gold)說:「零售額仍在增長,但經濟正在放緩,這反映在貨物進口上。」
來自NRF和海事貿易諮詢公司Hackett Associates的資料顯示,美國港口在6月的輸送量為230萬TEU。
這比5月創紀錄的240萬TEU的進口量下降了5.9%,但仍比去年相應月份高出4.9%。
6月的結果使今年上半年的輸送量達到1350萬TEU,同比增長5.5%。
Hackett Associates創始人哈克特(Ben Hackett)說:「進口增長的喜人日子正在迅速消退。展望未來幾個月,與2021年相比,運量會有所下降,預計2023年下降幅度會更大。」
估計7月的進口量比2021年增長3.2%,然後在8月出現反轉,同比下降3%。今年剩下的幾個月預計將在去年的基礎上保持不變或下降。
今年下半年的最終數字預計為1,280萬TEU,比2021年下半年下降1.5%,而全年仍將增長2%,達到2,630萬TEU。
美國零售聯合會表示,由於託運人試圖避免美國西海岸勞工合約在7月1日到期所造成的潛在干擾,今年的貨運量一直處於提前備貨狀態,提早發貨的貨運量推動了第2季度的貨運量。
戈爾德說:「較低的運量可能有助於緩解一些港口的擁擠狀況,但其他港口仍有後備,全球供應鏈的挑戰遠未結束。我們最大的擔憂是,由於西海岸港口和貨運鐵路的單獨勞資談判,可能出現中斷。在重要的假日季節來臨之際,不受干擾地完成這2套談判是至關重要的。」
赫伯羅德稱美國消費者需求仍然「堅挺」,沒有崩潰
赫伯羅德第2季度平均運價同比增長71%,與第1季度相比增長6%。
世界第5大航運公司赫伯羅德的貨櫃航運展望:需求正在緩和,即期運價應繼續走低,目前非常擁擠的情況應有所緩解。但需求並沒有崩潰。一些地區,如美國東海岸的擁堵情況比其他地區更加頑固。而更高的合約運價將抵消即期運價的下降,導致下半年的利潤接近歷史記錄。
赫伯羅德首席執行長哈本詹森(Rolf Habben Jansen)在公司第2季度業績發布後的電話會議上說:「美國消費者似乎保持得相當好。如果你看一下上半年的情況,跨太平洋的運輸量同比在增長,考慮到我們在2021年相對於2020年的急劇增長,這很了不起。」
赫伯羅德預計,隨著需求的放緩,對貨櫃航運業造成嚴重破壞的情況將在未來幾個季度得到緩解。供應增長將很快超過需求增長。
哈本詹森表示,供應鏈的混亂開始顯示出緩和的初步跡象,貨櫃航運業正常化的前景也變得更美好。
哈本詹森告訴分析師:「我們確實看到全球範圍內有一些跡象表明港口擁堵正在緩解。美國西海岸有了明顯的改善,地中海地區的運行也相當順利。與幾個月前相比,亞洲的情況明顯改善。貨櫃的可用性也比幾個月前要好。」
擁堵限制了今年前6個月的運輸量增長,赫伯羅德的運量與2021年持平,但隨著需求的緩解,運價也開始下降。
哈本詹森說:「我們已經說了相當長一段時間,我們將在2022年上半年看到寬鬆的第一個跡象,下半年可能會有更多。在需求方面,我們肯定看到了經濟放緩的跡象,希望這也將有助於市場在未來幾個月內恢復正常。」
首席財務長弗雷斯(Mark Frese)說:「目前,市場正在密集討論需求減弱的問題。但是,儘管有所有的壞消息,第2季度的需求仍然強勁。」
哈本詹森在評論截至今天,即第3季度過半時的進口需求時說:「我們看到美國的需求保持不變,而在歐洲和其他一些地方,可能有更多的緊張和不確定性,但是沒有看到需求從懸崖上掉下來。然而,與高峰期相比,需求有了相當大的緩解。我們肯定看到了經濟降溫的跡象,這將有助於市場在未來幾個月和幾個季度內正常化。我們曾經在每個船舶系統上都有數倍的超額訂艙量;今天我們仍然有超額訂艙,但不再那麼強烈。這就是為什麼你看到即期運價下降的原因。這並不是說沒有任何的緊張。但肯定有跡象表明,市場正在有所緩和。我們從訂艙和要求的報價中看到了這一點。」
赫伯羅德在2022年第2季度獲得的平均運價為5,870美元/FEU,同比增長71%,是有史以來最高的季度平均數。
赫伯羅德第2季度的平均運價比第1季度上升了6%。弗雷斯說,赫伯羅德平均運價的上升是由較高的一年期和多年期合約運價推動的。
哈本詹森說:「赫伯羅德45%~50%的業務是有合約的。預計其餘50%~55%的即期運價將在下半年繼續下降,儘管按照歷史標準,即期運價仍處於非常高的水準。」
該公司的全年指引意味著合約運價將繼續支持平均運價。赫伯羅德預計下半年息稅折舊及攤銷前利潤為86億至106億美元,其中第3季度比第4季度強勁。下半年指引的上限接近上半年破紀錄的109億美元息稅折舊攤銷前利潤,這意味著市場持續走強。
弗雷斯說:「特殊的運價環境仍然是我們財務業績的主要驅動力。」
一些港口的擁堵情況得到緩解,但東海岸的擁堵情況沒有得到緩解。
港口擁堵通過捆綁船隻,從貨運市場上消除有效運力,幫助支持運價。
克拉克森(Clarksons)的貨櫃航運擁堵指數目前已接近歷史最高點。根據赫伯羅德的資料,2022年第2季度美國東海岸的指數比2022年第1季度躍升53%,中國上升28%,北歐上升26%,美國西海岸下降14%。
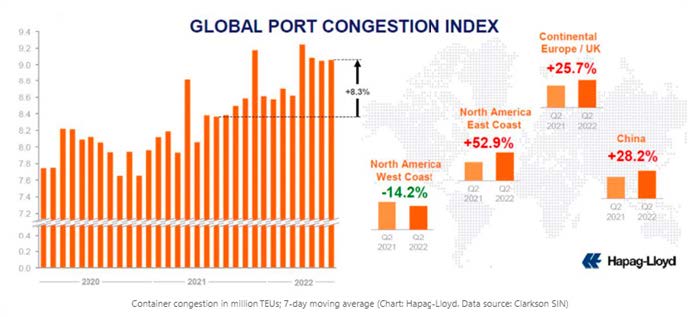
以百萬標準櫃為單位的貨櫃擁堵;7天移動平均線(圖表:赫伯羅德。資料來源:克拉克森)
哈本詹森說:「我不認為克拉克森指數顯示了全部情況。我們確實看到一些事情緩和的跡象。美國西海岸的情況明顯改善。地中海正在相當順利地運行。與幾個月前相比,亞洲顯然有所改善。貨櫃的可得性顯然比幾個月前要好。因此,我希望這個擁堵指數在未來幾個月會有改善。現在真正的問題是在美國東海岸和北歐。在東海岸,情況沒有惡化,但也沒有改善。在歐洲,擁堵是由一些大港口的勞工緊張關係造成的。一旦這個問題解決了,預期那裡的情況會進一步緩解。」
當港口擁堵狀況最終得到緩解時,將向市場釋放更多的船舶。在2023~2024年,一波新造船的交付將注入更多運力。
赫伯羅德公司第2季度業績
| 2022第2季度 | 2021第2季度 | 總變化 | 變化百分比 | |
| 稅收收入(美元) | 8,993,400,000 | 4,686,000,000 | 4,307,400,000 | 91.9% |
| 純收益(美元) | 4,482,900,000 | 1,521,000,000 | 2,961,900,000 | 194.7% |
| 稅息折舊及攤銷前利潤(美元) | 5,277,000,000 | 1,933,000,000 | 3,344,000,000 | 173.0% |
| 貨運量(TEUs) | 3,024,000 | 3,029,000 | (5,000) | (0.2%) |
| 平均運價(美元/FEU) | 5,870 | 3,428 | 2,442 | 71.2% |
| 船隊運力(TEUs) | 1,771,000 | 1,761,000 | 10,000 | 0.6% |
貨櫃貿易統計局的數字顯示,今年上半年出現了下滑,儘管在6月又有輕微的回升。
哈本詹森說:「跨太平洋航線仍在上升,但遠沒有達到我們在前幾年看到的增幅,而其他航線則有些低迷。雖然即期運價仍處於高位,但27%的下降幅度並不小,我們預計這一趨勢將在今年餘下的時間裡繼續下去。」
然而,赫伯羅德上半年的業績高於預期,報告的今年前6個月的淨利潤為95億美元,幾乎是去年上半年(33億美元)的3倍。
赫伯羅德公司在7月提升了其全年盈利前景,現在預計集團盈利將在195億美元至215億美元之間,此前,第2季度強勁的利息、稅收、折舊和攤銷前盈利上升至51億美元,是2021年相應季度19億美元的2倍以上。
儘管世界各地都有經濟放緩的跡象,但運量需求尚未出現明顯的下降。
哈本詹森說:「美國消費者似乎仍然保持得相當好。如果你看一下今年上半年的運量,跨太平洋地區仍然在增長,如果你看一下我們在2021年看到的急劇增長,這是相當了不起的。從我們看到的情況來看,美國的需求保持得很好,而在歐洲和其他一些地方,則有更多的緊張和不確定性。但我們沒有看到任何地方的需求掉落懸崖。」
但是他認為,在未來幾個季度,船隊運力增長將開始影響市場。
哈本詹森說:「我們已經看到新船訂單量進一步上升。現在,它占全球船隊的大約28%(訂單上的運力與船舶運力的百分比)。這是相當高的。這是一個非常龐大的訂單量,這意味著我們將在未來的船隊中獲得相當多的新船。其中有多少會被需求或新的環境法規所吸收,或被增加的報廢所抵消,還有待觀察。新的環境規則可能有效地要求降低速度,在2023~24年可能會減少5%~10%的運力(競爭對手馬士基估計的可能性更高:5%~15%)。此外,當有更多的運力可用時,因景氣時代的運價而保持延長服務的船舶將被放入乾船塢進行維修。這將創造更多的泊位來容納一些需要做維修的船隻。」
但整體而言,赫伯羅德預計貨櫃航運的未來市場平衡將向貨物託運人傾斜。在經歷了幾年進口需求超過運力供給的情況後,2023年全球船隊運力將增長7%,是需求3%增長率的2倍多。
哈本詹森說:「我們清楚地看到,在未來24個月內,運力供給增長將超過需求增長。整體來說,我們清楚地看到,在未來24個月,運力供給增長將超過需求增長。我認為這是好事,因為這意味著市場將有所緩解,也將創造出更多的艙位來趕上乾船塢和對船舶進行改造,使其更加環保,並部署一些額外的船舶來應對從2023年開始生效的國際海事組織(IMO)的新規定。」
HMM警告稱,由於「相當大的不確定性」導致需求疲軟
韓國航運公司現代商船(HMM)表示,除地緣政治緊張局勢外,高通脹率、油價上漲和揮之不去的冠狀病毒影響,都給航運需求增長的前景蒙上了陰影。
HMM預計,在接下來的幾個月裡,作為最近的貨櫃運輸熱潮背後的主要驅動力,港口擁堵現象將持續下去。
HMM稱,雖然需求疲軟,但預計持續的供應鏈限制會支撐市場。
這家韓國航運集團在一份財務業績報告中說:「由於主要與廣泛的通貨膨脹、油價上漲和反復出現的冠狀病毒情況有關的相當大的不確定性,預計需求增長將面臨下行壓力。」
這番話是在HMM主要經營的貨櫃貨運市場自今年年初以來出現大幅調整的情況下發表的,儘管從歷史上看,運價仍然很高。
這家在首爾上市的公司表示,第2季度淨利潤同比增長近13倍,達到29萬億韓元(22億美元),收入增長73%,達到5萬億韓元。
儘管燃料成本增長了35%,達到4,440億韓元,但業績的顯著改善歸功於「高運價和高效率的船隊營運」。
利潤激增也增強了HMM的現金狀況,截至6月底,其債務與資產比率從去年12月的73%降至46%。
雖然貨櫃航運需求,特別是來自美國的需求,預計將在今年下半年進一步放緩,但HMM表示,作為近期市場繁榮背後的主要驅動力,港口擁堵和物流瓶頸可能會持續存在。
HMM的報告說:「預計全球供應鏈在未來幾個月將繼續保持緊張狀態。主要地點的港口擁堵現象仍然普遍存在。特別是,對北歐物流狀況的日益關注是將影響供應鏈的一個重要因素。」
據勞合船舶日報(Lloyd’s List)報導,在與英國仲裁服務機構Acas會面後,為在菲力斯杜港的薪酬糾紛中達成解決方案所做的努力已經停滯不前了。
貨櫃航運資料公司Linerlytica的分析師說:「荷蘭和德國港口的擁堵情況加劇,如果菲力斯杜方向的貨物被轉移到北歐大陸的港口以避免潛在的罷工,可能會進一步惡化。德國港口工人也可能在8月26日與雇主達成談判的最後期限後恢復罷工。」
HMM說它將加緊努力應對未來的挑戰,為可持續增長奠定堅實的基礎。
7月,它推出了一項15萬韓元的5年投資計畫,以擴大其業務規模並刺激未來的增長。預算的絕大部分將用於收購核心資產,包括有助於顯著擴大其貨櫃船隊和散貨船隊的船舶。
貨櫃運價沒有出現斷崖式暴跌,只是「有序」下跌
希臘有一句古老的航運諺語,說的是「98艘油輪和101批貨物,市場繁榮。98批貨物和101艘油輪,市場盡毀」。但這並不能很確切地描述現代貨櫃航運,因為整合為3大聯盟的航運業比分散的油輪業務更好地管理在役船舶運力。
當運力供給超過需求時,油輪即期運價會猛烈下跌。貨櫃航運的一個大問題是:在需求回落之後,即期運價是否會像過去大宗商品運輸那樣急劇下降?還是會逐步走向軟著陸?
到目前為止,它看起來是漸進的。跨太平洋運價在7月和8月初已經穩定下來。事實上,一些指數顯示即期運價再次走高。
即期運價至少暫時趨於平穩,因為美國的進口需求仍然高於疫情之前的水準,美國的一些港口仍然非常擁擠,而且海運公司正在做「空白航班」或「取消航班」,這既是因為他們的船隻被困在港口佇列中,也是因為他們正在使船隻運力供給與貨物需求相匹配,以避免希臘油輪船東供大於求的命運。
標準普爾全球普氏(S&P Global Commodities)全球商品部全球貨櫃貨運管理編輯格里菲斯(George Griffiths)說:「目前,空白航班仍是航運公司試圖阻止運價下跌的首選。擁堵仍然是東海岸港口的流行語,薩凡納目前感受到了滿載的進口和相關延誤的全部力量。」
FBX跨太平洋貨櫃即期運價指數在8月第1周內實際有所上升。
FBX跨太平洋地區運價從最近的低點上漲3%
不同的即期運價指數給出了不同的運價評估,但一般都顯示出相同的趨勢。8月5日,波羅的海貨櫃運價指數(FBX)的亞洲-美西海岸評估價為6,692美元/FEU。
對於訂艙即期貨物的託運人來說,好消息是:這僅僅是該指數在去年9月達到的歷史峰值的3分之1。壞消息是。這個評估價比8月2日創下的6,519美元/FEU的低點上漲了2.7%,而且仍然比疫情之前的2019年這個時候的價格高4.5倍。
8月5日,FBX亞洲-美東海岸即期運價評估為9,978美元/FEU,不到去年9月歷史最高點的一半。然而,它比8月2日的近期低點9,640美元/FEU上漲了3.5%,仍然比2019年的水準高出3.6倍。
德魯里指數顯示出逐漸下滑的趨勢。德魯里(Drewry)的周指數描繪了比FBX更溫和的下降,因為德魯里在高峰期的即期評估中沒有包括溢價費用。
與FBX不同,德魯里的上海-洛杉磯評估並沒有顯示出近期的上升。在11月4日公布的一周內,它是6,985美元/FEU,是2021年6月以來的最低點。它比2021年11月底的歷史高點下降了44%,儘管仍比2019年這個時候的運價高4.2倍。
德魯里每週的上海-紐約評估在8月5日為9,774美元/FEU。在過去的2周裡,運價相對穩定,然而這是2021年6月以來的最低值,比去年9月中旬的峰值下降了40%。
德魯里對上海至紐約這條航線的評估仍然是疫情前水準的3.5倍。
標普全球:東海岸的運價比西海岸高50%
標普全球的每日評估顯示,北亞-美西海岸和北亞-美東海岸的全包運價(FAK)之間的分歧正在擴大。
標普全球評估8月5日的北亞-美東海岸FAK運價為9,750美元/FEU,比7月29日創下的近期低點上漲2.6%。根據這一指數,這條航線的即期運價自4月下旬以來已大致趨於平穩。
標普全球將8月5日的北亞-美西海岸運價定為6,500美元/FEU,仍在逐步下降,處於2021年6月底以來的最低點。自5月以來,與東海岸評估的差距一直在擴大,目前東海岸運價比西海岸運價高50%左右。
格里菲斯說:「由於我們看到的港口擁堵,東海岸的運價明顯高於西海岸的運價。」
港口擁堵情況仍然很嚴重。美森輪船(Matson)的首席執行長考克斯(Matthew Cox)在8月初的公司季度電話會議上說:「去年秋天,我們看到100多艘船在錨地或近海等待進入洛杉磯和長灘港。我們仍然有100艘船在等待。但很多擁擠的情況已經轉移到不同的港口。我們有同樣數量的船隻,只是更多的分布在不同的地方。」
根據《美國託運人雜誌》(American Shipper)對船位資料和加州洛杉磯/長灘和奧克蘭的排隊名單的調查,7月下旬,在所有北美港口外等待的船舶數量超過150艘。
這個數字每天都在波動(隨著船舶進入和離開佇列,每小時都在波動),現在比高峰期下降了15%,但仍然是歷史上的高點。在8月8日,有130艘船在海上等待。在東海岸和海灣地區港口等待的船隻占總數的71%,在西海岸港口等待的船隻占比下降到只有29%。
8月8日,喬治亞州薩凡納港附近的排隊船隻最多,有39艘。就在幾天前,這個數字還高得多。根據赫伯羅德的資料,8月5日在薩凡納附近有48艘貨櫃船,等待時間為14~18天。
洛杉磯/長灘附近的排隊船隻幾乎已經消失了。8月8日,根據南加州海運交易所的排隊名單,它只剩下11艘貨櫃船。這是自2020年11月以來排隊最少的數字。它在1月9日達到了109艘的高點。
即期運價的寬鬆預期將繼續。在8月3日的馬士基季度電話會議上,首席財務長賈尼(Patrick Jany)表示,港口擁堵立即導致即期運價大幅下降。即使有港口擁堵的支持,他預測短期運價在未來幾個月將進一步下降。
賈尼說:「在過去的幾個月裡,我們看到短期運價的侵蝕,處處被迫更新或被新的干擾所阻止。短期運價的侵蝕將繼續下去。這不會是一天的下降,而是逐步侵蝕,朝著第4季度短期運價的較低水準發展。到運價停止下降時,預期它們將穩定在比疫情之前更高的水準,並高於我們的成本水準。」
在物流供應商德迅(Kuehne+Nagel)的最新季度電話會議上,首席執行長德特勒夫(Detlef Trefzger)預測,運價最終將穩定在疫情前運價的2~3倍的水準。美國貨運倉儲公司Seko Logistics的一位高管在最近的一次簡報會上做出了同樣的預測。
美森輪船(Matson)首席執行長考克斯(Matthew J Cox)說:「即期運價正在緩慢調整。沒有從懸崖上掉下來。我們用的詞是『有序的』。我們看到運價從高峰期下降,但我們預計在今年餘下的時間裡會有一個有序的市場,我們的船隻將繼續滿載或接近滿載的方式營運。」
參考文獻
1. James Baker: Global container volumes see slight uptick, Lloyd’s List 08 Aug 2022
2. Xin Chen: US box volumes to ease in second half, Lloyd’s List 09 Aug 2022
3. James Baker: Hapag-Lloyd sees market easing after record first half, Lloyd’s List 11 Aug 2022
4. James Baker: HMM warns of weakening demand due to ‘considerable uncertainties’, Lloyd’s List 11 Aug 2022
5. Greg Miller: No precipitous plunge in container shipping rates, just ‘orderly’ decline, American Shipper August 8, 2022
6. Greg Miller: Hapag-Lloyd CEO: US consumer still ‘holding up,’ demand not collapsing, American Shipper August 11, 2022












 RSS訂閱