



王跑跑、徐劍華
「藍水報告」(BlueWater Reporting)稱,美國和中國大陸將繼續推動世界貿易。
世界貿易指數以及美國、歐盟和中國大陸的國內生產總值
在經濟超級大國之間的緊張局勢中,2018年國際貿易量創下歷史新高,主要受三個主要經濟體(美國、歐盟和中華人民共和國)商品和服務的生產和消費推動。這些經濟巨人中的每一個都經歷了過去一年的成長,目前的預測是,這種趨勢將持續到新的一年。
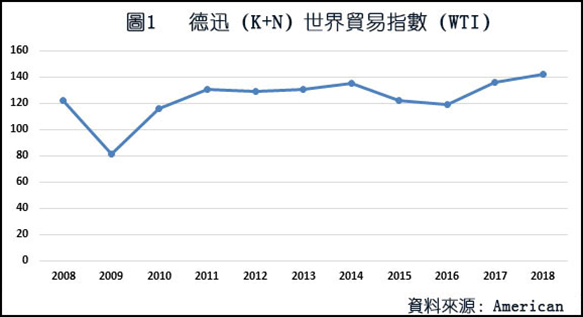
2018年國際貿易達到了歷史新高,如圖1所示,這是根據德迅物流公司(Kuehne +Nagel, K+N)的世界貿易指標(WTI)資料構建的。資料點顯示2008年至2018年期間WTI每一年所達到的最高點。經季節性調整,以名義美元計量,世界最大經濟體的進出口預測為基礎。它包括超過60%的國際貿易額和超過75%的世界國內生產總值(GDP)。
在WTI衡量的國家中,美國是2018年表現最為強勁的國家。以國內生產總值衡量,美國仍然是世界上最大的經濟體。根據世界銀行的資料,2017年美國的國內生產總值為19.391兆美元。2018年,美國第一季GDP的同比成長率為2.2%,第二季為4.2%,第三季為3.5%,估計第四季以2.9%的速度成長。
重要的是要強調,美國的季GDP資料在正式數位公佈之前會分別修改三次;因此,最終計算的誤差較小。美國的這一具體資料反映了按年度運價進行季節性調整的實際GDP。考慮到這些免責聲明,2018年的年度GDP資料將達到20.003兆美元左右。
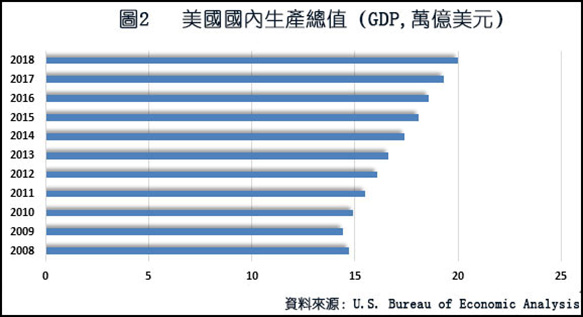
圖2顯示了2008年至2018年的美國國內生產總值資料。資料來自美國經濟分析局(U.S. Bureau of Economic Analysis),顯示了過去十年的強勁成長。在衡量的年份中,預計2018年將經歷最強勁的成長率。
歐盟在過去一年中的表現位居第二。根據世界銀行的資料,歐盟2017年的國內生產總值為17.278兆美元。2018年,歐盟第一季的GDP同比成長率為0.4%,第二季為0.4%,第三季為0.2%,估計第四季將以2%的速度成長。
歐盟季國內生產總值的資料包括歐盟19國,即使用歐元作為貨幣的19個國家。更多的國家組成了整個歐盟,但這些資料並沒有那麼容易獲得。儘管資料存在差異,但歐盟19國和歐盟28國的國內生產總值成長趨勢相似。
用於季GDP成長的資料將在歐盟商定最終數字之前進行多次修訂。由於這些潛在的修正,最終的計算將有一個微小的誤差範圍。這些資料反映了按年度運價進行季節性調整的實際國內生產總值。考慮到這些免責聲明,歐盟2018年的年國內生產總值將達到17.4兆美元左右。
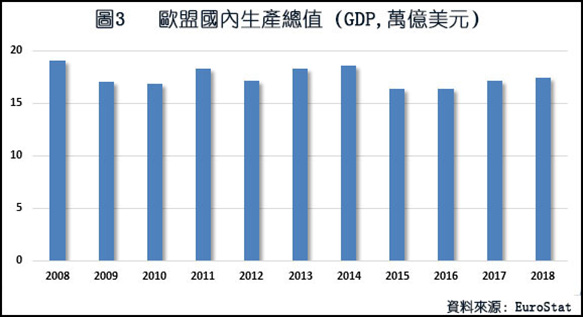
圖3顯示了2008年至2018年的歐盟GDP數據。這些資料來自歐盟統計局(EuroStat),顯示過去十年經濟成長有所下降。
中華人民共和國在過去一年中的表現位居第三。根據世界銀行(World Bank)的資料,中國大陸2017年的國內生產總值為12.238兆美元。2018年,中國大陸的國內生產總值第一季同比成長6.8%,第二季成長6.7%,第三季成長6.5%,估計第四季成長6.5%。
中國大陸季GDP成長所用的資料反映了與上年同期相比的表現,並且與歐盟和美國的計算方式不同。這是中國大陸GDP波動性似乎比歐盟和美國小得多的原因之一。此外,重要的是要記住,中國大陸比歐盟或美國更像是一個準指揮經濟體。在經濟大蕭條等需要的時候,政府有權分配資源。
中國大陸的季國內生產總值統計資料通常比歐盟或美國的資料要少得多。理論上,這使得最終的年度GDP計算比歐盟或美國的資料更準確。考慮到這些免責聲明,中國大陸2018年的實際國內生產總值將達到約13.046兆美元。
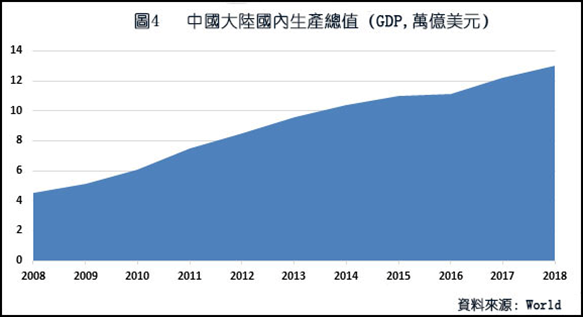
圖4顯示了中國大陸2008年至2018年的國內生產總值資料。資料來自世界銀行,顯示過去十年的國內生產總值穩步成長。
美國、歐盟和中國大陸的GDP與世界貿易指數呈強正相關性。當這些經濟體收縮時,WTI就會下降。相反,當經歷成長時,WTI會膨脹。
未來,隨著中國大陸向消費型經濟轉型,WTI將與中國大陸經濟密切相關。如果歐盟的成長在未來繼續停滯,它將變得與世界貿易不太相關。美國很可能會繼續保持溫和的成長,並與中國大陸一起推動世界貿易。
2019年遠洋貨櫃運輸業的預期
C.H.魯濱遜(C.H.Robinson)全球海洋產品副總裁預計,未來一年,遠洋承運商的盈利能力的成長速度將高於其運量成長速度。
一年能帶來多大的變化啊!2018年對海運業來說是有趣的一年。遠洋運輸公司在2017年底大部分盈利,但這種趨勢在2018年上半年迅速消退。由於過去的行業併購,承運商的數目減少了。由此,承運商最終將重點放在盈利能力上,而不是確保船舶滿載。這種明智的關注繼續改善承運商的財務狀況,直至2018年底。這種趨勢會持續到2019年及以後嗎?還是像2008年以來的趨勢一樣,這只是暫時的復甦?
進入2019年,我們需要考慮並牢記以下幾點:
供求關係。在過去的幾年裡,你可以預測,如果需求上升,運價也會上漲;如果需求下降,運價也會下跌,不管承運商是否盈利。如今,承運商越來越少,而且他們很快以更統一的方式撤回運力,以確保相對於運輸需求來說,可用運力仍然保持緊張。這導致平均運價繼續保持高位。2019年,預計總運力供給成長不到3%,但全球貿易預計成長約6%。因此,這告訴我們,一定程度上,承運商打算保持運力供不應求。承運商更願意根據需要臨時增加額外的單船,而不是引入額外的服務航線。隨著即將進入簽約期,預計今年的合約運價將高於2018年的水準。有一點是可以肯定的:紙面上有吸引力的價格永遠不能保證運力供給的持續成長。
政治、政府、貿易和關稅的不確定性。2018年,中美之間的貿易戰成為新聞焦點。我們看到了關稅和報復性關稅的頒布,導致許多進口商提前裝運,以避免支付更高的關稅。隨著90天的延遲,緊張局勢有所緩解,但鑒於幾乎每週都在繼續升級,這場貿易戰還遠未結束。
除了提前裝船以避免加徵關稅外,進口商正通過向東南亞轉移,加速實現供應鏈多元化。雖然這並不能解決問題,但他們的行動顯然顯示出了一種願望,即盡可能在中國大陸以外實現採購來源地的多樣化。這一點很關鍵,因為關係到一些服務航線是否經停東南亞港口。雖然現在有來自東南亞主要基地港口的直接服務航線,但仍有相當數量的貨物依賴於轉運。
隨著東南亞運輸需求的增加,海洋承運商沒有興趣增加更多的服務航線,2019年及以後海運承運商運營船隻的動態可能會發生變化。英國脫歐也迫在眉睫;隨著時間的推移,複雜性似乎在增加。不過,這一點仍將繼續影響承運商在歐洲的運營和管理能力。
美國的瓶頸和最後一英里
碼頭擁堵、車架(chassis)短缺、卡車司機和車輛運力短缺,以及鐵路服務調整都繼續挑戰貨櫃在美國到達港以外的運送。
首先是碼頭擁塞的問題。多年來,碼頭一直在努力應對不斷上升的輸送量。隨著承運商不斷改變聯盟、合併和整合,一切都變得不那麼容易了。今天,在一個碼頭涉及如此多的個人投資者的利益,幾乎不可能避免問題的發生。這種狀況將在2019年繼續。
其次是車架短缺的問題。將車架與美國市場嚴重的需求高峰和低谷保持一致,仍然是一個挑戰。這裡真的沒有銀彈。在一些地方創建了「灰色」車架庫,但這遠不是一個解決方案。
許多貨主為了搶在關稅上升之前把貨物提前運到美國,2018年年底前後運抵美國的貨運量激增。大多數倉庫仍在與儲存空間作鬥爭。因此,一些進口商正把海運貨櫃作為移動存儲的單位。在美國,幾乎所有等待卸載的貨櫃都安裝在車架上。當然,考慮到進口商談判和海運公司給予的一些精心安排的免費的堆放時間,可以預期車架還會出現短缺。更為複雜的是,大多數海運公司已經放棄了他們的車架所有權,但有些公司仍有半英尺的空間來管理車架。這通常會使車架的採購、執行和管理變得更加複雜。
再次是卡車車輛運力不足和司機人數不足。電子訂車設備的授權肯定改變了2018年最後一英里交付的格局。作為其服務專案的一部分,管理部門交付的海運公司一直在努力履行其定價承諾。汽車運輸公司發現很難雇傭卡車司機,僅此一項就確保了「最後一英里」解決方案將繼續抬高價錢。
最後是鐵路服務調整。鐵路是貨櫃進入美國內陸的主要動脈,因此貨櫃要經過自己服務的合理化。為了改善客戶服務,優先按照固定點對點的計畫交付客戶發貨。從理論上來說,客戶可以更好地計畫貨物的到港和離港時間,但在實踐中會遇到一些挑戰。
提高盈利能力將是遠洋承運商的首要目標
大多數人會說,我們在2017年達到了承運商整合的頂峰。然而,合併可能會繼續。有傳言說,一些海運承運商是合併的重要目標。在分析他們的能力和訂單時,到2020年下半年,我們可能會看到一些有關這方面的活動,這不是什麼秘密。
還有幾家海運承運商仍不在航運聯盟內,比如現代商船(HMM)、以星海運(ZIM)和萬海輪船(Wan Hai)。他們將需要評估其服務航線和艙位利用率,然後決定維持區域承運商的地位,還是參加某一個全球承運商聯盟。在當今的環境中作為獨立承運商運行幾乎是不可能的。
一些海洋運輸公司重新審視了他們打算如何接近市場的策略;他們很可能會通過更直接、更謹慎地投資內部協力廠商的物流服務或收購協力廠商的物流服務來擴大其產品範圍。
承運商很難忽視過去幾年中協力廠商物流服務的成長。與更有效地與協力廠商物流服務保持一致,並將其視為承運商網路的延伸(大多數協力廠商物流服務也是NVOCC)不同,他們對協力廠商物流服務的收購和投資可能會產生一些摩擦。大多數進口商都非常清楚協力廠商物流服務的中立性將比擁有內部協力廠商物流服務的承運商能為他們服務的更好。
多年來,技術一直在自然發展,但我們已經看到它在2018年加速發展。私人股本集團對科技公司進行了大量投資,並在2018年加快了一個平臺的提供服務。現在,協力廠商物流服務和海運公司都在一個主要為少數託運人和進口商提供協力廠商物流服務的空間內競爭。雖然這可以被視為一個自然的進展,但是,幾乎一半的訂艙仍然是靠人工完成的,幾乎一半的發票可能是有錯誤的。儘管技術不斷進步,但這些都是基礎的和基本的改進領域,他們卻並並沒有真正向前發展。
整體來說, 2019年將與2018年大不相同。我們可能會看到海運公司將盈利能力放在排名和運量之上,這可能導致航運公司的定價更穩定,託運人的定價比過去降低。小型海運承運商可能會在競爭中掙扎,這可能導致持續的合併或加入聯盟的必要性。隨著關稅戰爭的升級,大多數進口商也會考慮提前裝貨和增加庫存成本。我們必須密切關注瓶頸和司機短缺如何通過最後一英里的解決方案而加劇供應鏈挑戰。
參考文獻
- Alexander Ullmann CommentaryTrends of the economic superpowers. American Shipper Dec 27, 2018
- Sri Laxmana: CommentaryWhat to expect in ocean shipping in 2019, American Shipper Dec 26, 2018











 RSS訂閱