



市場觀察顯示,美國進口與全球貨櫃航運市場在經歷2025年底的走弱後,正逐步醞釀2026年的復甦情緒。雖然分析師之間對於復甦的強度與節奏看法不一,但整體氛圍已從謹慎轉為樂觀,普遍預期市場將在2026年迎來回升。[rsc_restrict_content allowed_to=”logged_in”]
根據標普全球(S&P Global)旗下《Journal of Commerce》與PIERS的數據,美國自亞洲的進口量在2025年9月較去年同期下降近12%,結束了上半年創紀錄的增長勢頭。市場普遍預測,進口量將持續走弱至2026年初。不過,投資銀行傑富瑞(Jefferies)在10月28日的研究報告中指出,2025年美國市場的核心特徵不是「提前進口」(frontloading),而是「去庫存」(destocking)。由於貨物流通順暢、倉儲與港口均未出現壅塞現象,顯示美國企業的庫存正在健康下降,為2026年的進口反彈留出了空間。
傑富瑞指出,若2024年是美國企業提前採購的一年,那麼2025年則是去庫存的一年,而2026年將可能回到較為正常的採購節奏。2024年間美國零售、批發及製造業庫存增速超越銷售,而2025年情況反轉,銷售成長開始超過庫存,使得補貨需求逐步累積。傑富瑞認為,這樣的供需結構轉變,意味2026年跨太平洋市場可望呈現更健康的運價與出貨節奏。
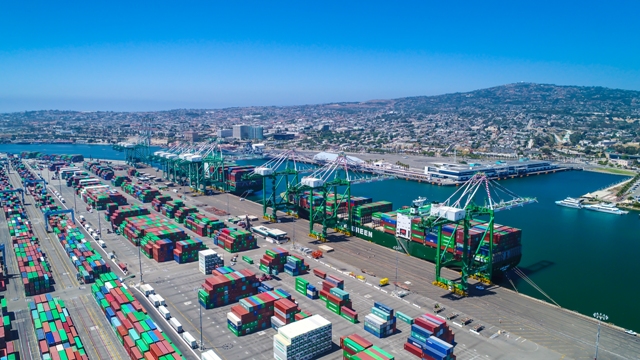
這項觀察與港口實際情況相呼應。洛杉磯-長灘港(Los Angeles–Long Beach)自年初以來幾乎未出現壅塞,貨櫃滯留時間短,卡車與底盤周轉效率提升。根據標準普爾全球市場財智(S&P Global Market Intelligence)資料,截至2025年9月,該港裝載進口量達760萬TEU,高於2021年的750萬TEU與2022年的730萬TEU。據底盤租賃公司FlexiVan的說法,貨物流向消費者的速度相當快,即使貨量維持高檔,洛杉磯及內陸帝國地區(Inland Empire)的倉儲仍有餘裕。
然而,也有部分分析師對市場復甦的強度持保守態度。第三方物流公司Mohawk Global總經理史托拉奇克(Michael Stolarczyk)認為,目前進口需求下滑並非暫時現象,而是進口週期放緩的早期階段。他指出,受關稅政策不確定性、微型補貨(micro-replenishment)與即時補貨策略(just-in-time agility)影響,企業不再大舉補庫,而是採取更靈活、小批量的採購方式。同時,高利率與消費信心疲軟也使零售商更謹慎採購。這些結構性變化將使進口成長趨勢放緩,2026年的反彈可能較為溫和。
航運分析師詹森(Lars Jensen)認為2026年將是航運市場「再平衡」的一年,提醒託運人與航商應預備面對幾項結構性挑戰:首先,全球經濟可能進入溫和放緩期,需求復甦不會如疫情後那樣劇烈;其次,儘管市場回溫,船期準班率預計仍維持約65%,顯示供應鏈效率尚未完全恢復;再者,國際海事組織(IMO)將在2026年前後陸續推行碳排新規,船公司面臨的燃料轉型與環保成本上升將對運價產生長期影響。
詹森表示,企業若希望在2026年保持競爭力,應提早調整採購與運輸策略,例如在運力規劃、燃料附加費談判及替代航線設計上採取前瞻部署。即使市場復甦仍具不確定性,但「2026年不會是衰退年,而是結構重整年」,供應鏈效率與需求將在新常態中尋得平衡。
綜合各方觀點,無論是傑富瑞所強調的補庫需求回升,還是Mohawk Global與詹森所提醒的長期放緩趨勢,都指向2026年的市場情緒正逐漸升溫,復甦已在醞釀,但節奏將更平緩、更理性。
(航貿週刊202543期)
[/rsc_restrict_content]













 RSS訂閱