


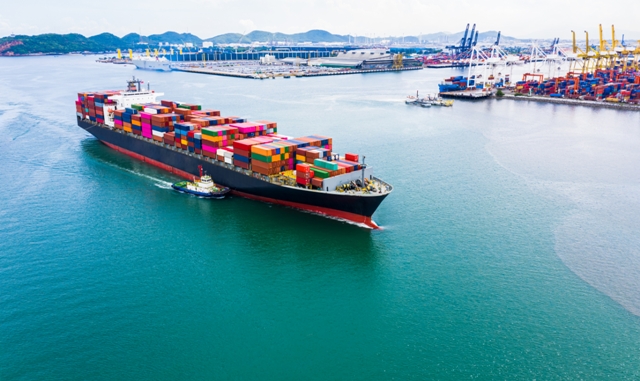
近期,泛太平洋東行航線上的運價出現明顯下滑,尤其是針對美國西海岸的航線。根據標普全球(S&P Global)旗下普氏能源(Platts)的數據,截至8月23日的北亞至美國西海岸的即期運價為6,000美元/FEU。然而,許多航商為了爭奪市場,已開始提供更具競爭力的價格,其中包括一次性的特別運價(bullet rates)和特定商品的運費,這些新價格普遍低於即期運價,約為5,000美元/FEU。
[rsc_restrict_content allowed_to=”logged_in”]
運價下滑的主要原因之一是近期跨太平洋航線上運力的顯著增加。隨著10條新航線的開通或恢復,尤其是針對美國西海岸的運力供應已超過目前的需求。嘉里物流旗下無船承運人(NVO)Kerry Apex的高層表示,西海岸市場競爭激烈,航商為吸引更多貨物,不斷推出各類特別運費。
根據物流業內人士的分析,航商之間的激烈競爭使得東行航線市場出現了鬆動,原本緊張的市場如今因運力過剩而導致航商之間展開價格戰,爭相以較低運費填補艙位。一些航商甚至開始針對特定商品提供優惠運費,涵蓋家具、汽車零部件等各類進口產品,這使得市場上的特別運費逐漸成為有效運費。
儘管如此,並非所有運費都出現大幅下跌。某航商高管表示,目前仍有大量貨物以6,000美元/FEU的價格運輸,顯示市場需求仍然存在。但他同時指出,多數航商在8月中旬宣布的1,000美元/FEU的綜合費率附加費(GRI)並未完全實現,市場上的實際運價未見明顯提升。
另一方面,部分航商為應對當前市場環境,開始推行「混合運價」,即貨主(BCO)和無船承運人根據服務合約運送貨櫃的同時,也根據即期運價運送部分貨櫃,這種方式降低了整體運費,吸引了更多客戶。
未來幾個月,泛太平洋航線的運力供應可能會有所調整。根據海事情報機構eeSea的數據,航商計畫在9月減少美國西海岸的運力供應,預計運力將從8月的151萬TEU降至141萬TEU,這一變化可能會對市場運價產生穩定作用。
此外,美國進口數據顯示,7月美國從亞洲進口的貨物量達到175萬TEU,同比增長21.5%。而國際碼頭工人協會(ILA)與東海岸和墨西哥灣沿岸僱主的合約即將到期,罷工風險增加,預計8月美國西海岸的進口量仍將保持強勁。
(航貿週刊202436期)
[/rsc_restrict_content]













 RSS訂閱